A dúvida entre o cartão inteligente ou cartão tradicional pode aparecer quando a empresa começa a distribuir pagamentos entre áreas e descobre que precisar de controle não é a mesma coisa que precisar de mais um cartão.
A diferença que importa não está no tipo, mas no que vem junto: quem pode gastar, quanto pode gastar, para onde vai o comprovante e como o financeiro enxerga tudo isso no fechamento.
Neste artigo, você vai ver o que muda para a empresa, quais recursos comparar, como funcionam os limites e o que avaliar antes de decidir.
Cartão inteligente ou cartão tradicional: o que muda para a empresa?
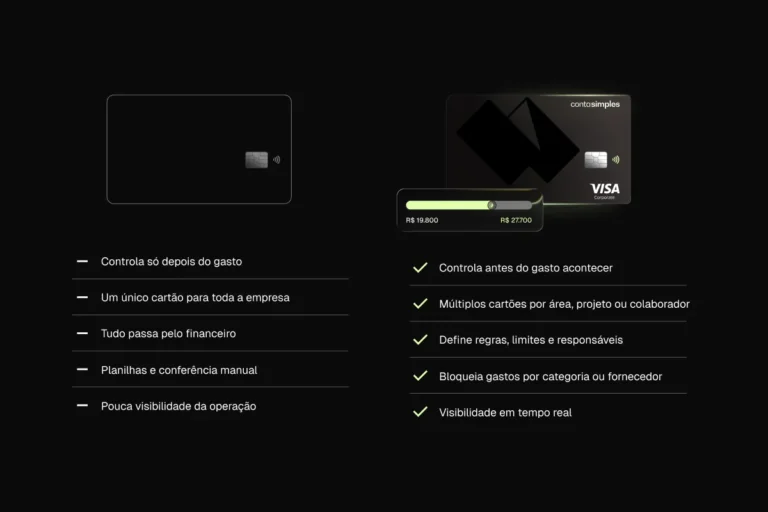
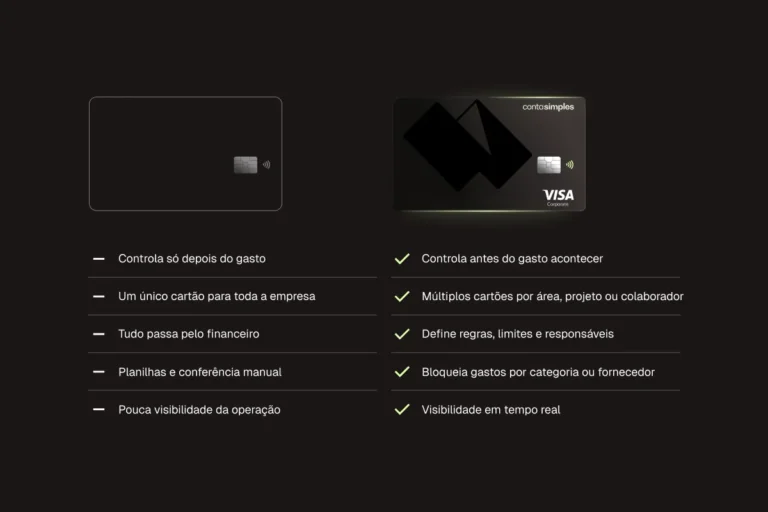
Para a empresa, o que muda é o tipo de controle que o cartão permite:
- Um cartão tradicional paga e deixa o rastro no extrato;
- Um cartão inteligente registra quem gastou, para qual área e com qual comprovante, e o financeiro deixa de reconstruir a despesa no fechamento.
Cartão inteligente é como a Conta Simples chama o cartão corporativo em que o controle vem antes do gasto: limite, regras e responsáveis definidos por time, projeto ou despesa, com categorização por IA e comprovante vinculado à transação.
Fora desse uso, o termo circula com sentidos diferentes e às vezes é confundido com smart card, o cartão com chip. É outra discussão, de engenharia, e não muda nada na gestão da despesa.
O critério de comparação, então, é este: o que cada solução entrega para identificar a despesa, limitar o gasto e documentar o que aconteceu.
| Critério | O que verificar | Impacto na rotina |
| Responsável | Se cada cartão tem um portador identificado | Você sabe quem comprou antes de abrir o extrato |
| Gasto máximo | Se existe teto por cartão, mensal, diário ou ilimitado | O limite deixa de ser combinado verbal e vira regra |
| Comprovantes | Como o documento é solicitado e anexado | A conferência começa na compra, não no fechamento |
| Acesso aos registros | Se dá para consultar por área, projeto ou cliente | O relatório por centro de custo sai sem planilha paralela |
Quem já usa um cartão com IA para auditoria de gastos percebe a diferença no dia a dia: a despesa chega explicada, em vez de exigir que alguém a reconstrua depois.
Quais recursos os cartões oferecem?
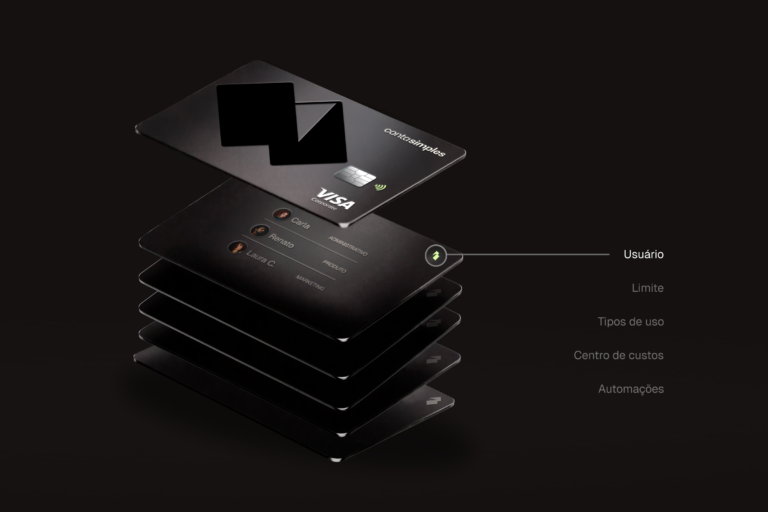
Os recursos variam por emissor, por produto e pela contratação. A comparação que faz sentido é entre o que está documentado, não entre o que o mercado comenta. Do lado da Conta Simples, o cartão corporativo de crédito trabalha com três informações que mudam a rotina do financeiro:
- O responsável pelo cartão;
- O centro de custo vinculado;
- O gasto máximo definido para aquele cartão, que pode ser mensal, diário ou ilimitado.
É essa combinação que permite distribuir pagamentos sem perder a identificação da despesa.
| Recurso | O que permite | Onde costuma variar |
| Gasto máximo por cartão | Definir teto individual por portador | Se é mensal, diário ou limitado |
| Responsável identificado | Saber quem comprou | Se aparece no extrato ou só no cadastro |
| Centro de custo | Agrupar por área, projeto ou cliente | Se é obrigatório no lançamento |
| Comprovante vinculado | Documentar a despesa na origem | Se a solicitação é automática ou manual |
| Integração com sistema de gestão | Levar o dado para o ERP | Quais sistemas e módulos são atendidos |
Aqui está o ponto que passa despercebido. Limite por portador existe nos dois lados: a Conta Simples define gasto máximo mensal, diário ou ilimitado por cartão, e soluções tradicionais costumam oferecer limite por portador.
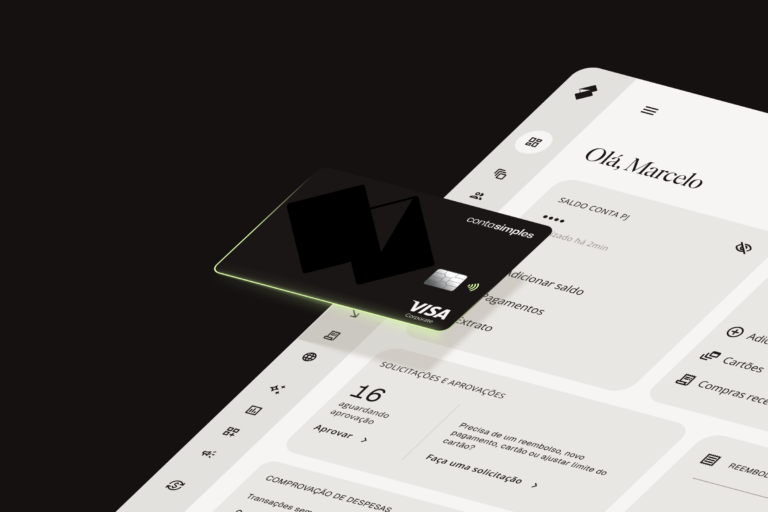
A diferença está no que acompanha o cartão. Na Conta Simples, ele nasce dentro da plataforma de gestão de despesas: responsável, centro de custo e gasto máximo ficam no mesmo lugar em que a despesa é conferida e o comprovante é anexado.
O comprovante chega pelo WhatsApp, no canal que o time já usa, sem depender de e-mail ou de pasta compartilhada. A empresa ativa o canal e define quem recebe a solicitação a cada compra, e a notificação vai para o responsável de cada cartão, no telefone cadastrado. O limite é o começo do controle, não o fim.
Veja como a Conta Simples recebe as notas em lote no Agente de Conferência, direto pela plataforma:

Como funcionam os limites e as condições de crédito?
Limite total, gasto máximo por cartão e orçamento interno são três coisas diferentes, e misturar as três é o que faz a empresa contratar uma solução que não resolve o problema:
- O limite total é quanto a empresa tem disponível para gastar no conjunto dos cartões;
- O gasto máximo é o teto de um cartão específico dentro desse total;
- O orçamento da área é uma definição sua, de gestão, que pode existir independentemente do cartão.
Uma distinção que evita confusão aqui é: gasto máximo não cria crédito. Ele limita o uso dentro do limite que já existe.
Ou seja, definir R$ 3 mil de teto de gastos para o cartão do comercial não aumenta o limite da empresa em R$ 3 mil, apenas organiza a distribuição.
Na Conta Simples, existem duas modalidades de limite:
- O Limite Garantido é constituído com garantia da própria empresa: o dinheiro não é novo, é caixa da empresa reservado para o limite do cartão;
- O Limite Aprovado passa por análise e é solicitado pelo time de Atendimento, não pelo app — e a Conta Simples pode pedir documentos complementares. Diferente disso, o ajuste de gasto máximo de cada cartão é feito pela própria empresa, no app.
Além do limite, compare o custo de manter a solução: tarifas, anuidade, condições de parcelamento e o que acontece quando a empresa precisa de mais limite no meio do ano.
O que avaliar antes de escolher o cartão corporativo?
Antes de decidir, mapeie quem compra, quanto cada área precisa e como o dado vai chegar ao seu sistema de gestão. A escolha certa é a que reduz o trabalho de reconstruir a despesa depois, e não a que tem mais recursos na apresentação. Cinco critérios que ajudam a decidir:
1. Quem compra e o que compra.
Liste as áreas que vão usar o cartão e o tipo de despesa de cada uma. Um time que viaja precisa de teto diferente de um que assina software.
2. Custo total, não só a anuidade.
Some tarifas, condições de parcelamento e o custo do tempo que o financeiro gasta conferindo. A anuidade gratuita não compensa um fechamento que consome um fechamento que consome dias.
3. Permissões e responsáveis.
Verifique se dá para definir quem vê, quem gasta e quem aprova, e se o responsável aparece na transação desde a origem.
4. Envio de comprovante.
Entenda como o comprovante é solicitado e o que acontece quando ele não chega. Esse é o ponto que define se a conferência vai ser manual ou automática.
5. Compatibilidade com o que você já usa.
Uma empresa com contas em mais de um banco e um ERP já contratado precisa confirmar quais dados e quais instituições são atendidos. O escopo da integração varia conforme o sistema, o módulo e a configuração contratada, e isso vale confirmar antes de assinar.
Fato é que nenhuma escolha de cartão substitui uma política de gastos bem escrita. É ela que define o que pode ser comprado, por quem e com qual comprovante, e é o que dá ao financeiro um critério antes de olhar o extrato.
Como acompanhar os gastos quando várias áreas usam cartões?
O acompanhamento funciona quando cada transação carrega três informações: quem comprou, para qual área e com qual documento. Sem isso, o financeiro recebe uma lista de valores e precisa reconstruir o contexto de cada um.
Pense em uma cena comum na empresa:
- O comercial paga a hospedagem de uma viagem de prospecção;
- A operação compra materiais de escritório;
- O marketing assina uma ferramenta nova;
- No extrato, aparecem três débitos. Sem responsável e sem centro de custo, os três viram a mesma linha genérica;
- Alguém vai precisar perguntar para descobrir o que foram.
Eu vejo essa diferença no dia a dia: o gestor abre o extrato e reconhece cada linha sem precisar perguntar. Com o cartão organizado, cada compra já chega com responsável, categoria e centro de custo.
O relatório por área sai da própria plataforma, e a pergunta “quanto o comercial gastou em viagem este mês” tem resposta sem planilha paralela.
É aí que a conferência de despesas entra, e ela não é a mesma coisa que a conciliação bancária. Na Conta Simples, o Agente de Conferência vem ligado por padrão no Internet Banking, sem instalação e sem configuração adicional.
Ele confere e classifica nota fiscal (NF-e), NFS-e, NFC-e e DANFE, e aponta pendência de documentação. O que não é nota fiscal válida, como o comprovante de maquininha, continua na conferência do gestor, porque depende de leitura humana.
E o agente confere melhor quando a base está organizada: centros de custo, categorias, fornecedores e usuários cadastrados fazem parte do trabalho anterior.
Veja como o financeiro enxerga as despesas por colaborador na visão do Agente de Conferência:

Escolha o cartão que acompanha a rotina da sua empresa
A decisão não é sobre qual cartão é melhor. É sobre qual combinação de controle, limite e documentação cabe na rotina que a sua empresa já tem.
Se a despesa está distribuída entre áreas e você precisa saber quem gastou, quanto podia gastar e com qual documento, o recurso de gestão passa a pesar mais do que a bandeira do cartão.
O cartão corporativo da Conta Simples foi desenhado para isso: ele existe dentro de uma plataforma de gestão de despesas, com responsável, centro de custo e gasto máximo definidos, e com o comprovante vinculado à transação.
Veja como definir limites, regras e responsáveis antes do primeiro real sair.
Perguntas frequentes sobre cartão inteligente ou cartão tradicional
Veja mais dúvidas interessantes sobre o tema:
Depende do uso. O débito trabalha com o saldo que a empresa já tem e ajuda no controle imediato do caixa. O crédito concentra as compras em uma fatura única, com prazo para pagamento, e é o formato mais comum nos cartões corporativos porque facilita o acompanhamento e a conciliação do período.
No uso comercial, é uma forma de chamar o cartão que carrega recursos de gestão, como identificação de responsável, centro de custo, gasto máximo e vínculo com comprovante. No sentido técnico, smart card é o cartão com chip, que é outra coisa e não diz nada sobre a gestão da despesa.
O que reduz o trabalho do seu financeiro. Se a solução tem limite por cartão, mas o comprovante chega por e-mail e ninguém sabe de quem é a compra, a vantagem desaparece na hora da conferência. Compare pelo conjunto: limite, responsável, documento e integração com o sistema que você já usa.