A conta PJ com limite de crédito agrupa os serviços da conta e o acesso a crédito, mas cada parte depende de contratação e de análise próprias. Abrir a conta e receber um limite são duas decisões diferentes, mesmo quando aparecem juntas na mesma proposta.
Se você paga compras da empresa no cartão pessoal porque ainda não tem um limite empresarial, o problema não é só de organização. É de caixa: uma compra no cartão pessoal vira compromisso seu, não da empresa.
Neste artigo, você verá como essas modalidades funcionam, o que pesa na análise e como escolher uma conta PJ adequada à sua empresa.
Como funciona uma conta PJ com limite de crédito?
A conta PJ com limite de crédito pode dar acesso a produtos de crédito diferentes entre si, cada um com contratação e condições próprias. Antes de comparar propostas, diferencie o saldo que está na conta, o crédito que a instituição liberou para você gastar e o dinheiro que precisa ser devolvido.
| Modalidade | Como funciona | O que observar |
| Limite na conta, ou cheque especial empresarial | A instituição libera um valor que você pode usar além do saldo, e cobra encargos sobre o que for utilizado | A taxa cobrada por dia de uso, o prazo para cobrir o valor e se o limite pode ser reduzido |
| Cartão com crédito concedido | A instituição analisa a empresa e define um limite para compras no cartão | O limite aprovado, a data de vencimento da fatura e o que acontece se você pagar só o mínimo |
| Cartão com limite garantido | O limite é lastreado por recursos da empresa, que ficam como garantia | Quanto do seu dinheiro fica comprometido e o que acontece com a garantia se a fatura não for paga |
O ponto mais importante aqui é distinguir saldo próprio de valor emprestado. O limite do cheque especial é dinheiro que você ainda não tem: usar o limite aumenta o que a empresa deve, mesmo que o caixa continue positivo no aplicativo.
Você precisa estar atento também ao limite garantido. Ele usa recursos da empresa como garantia e não acrescenta, por si só, dinheiro novo ao caixa. É um valor que já existe, separado para sustentar compras.
E o crédito de compras no cartão de crédito pós-pago não vira automaticamente dinheiro disponível para transferências ou Pix na empresa. São produtos diferentes, e é comum encontrar uma proposta que oferece um e não o outro.
Qual é o limite de crédito da conta PJ?
Não existe um limite universal para contas PJ. O valor depende do produto, da avaliação da instituição e das condições da modalidade. Por isso, duas empresas parecidas podem receber respostas diferentes. Nessa análise, cinco fatores pesam:
- Faturamento e entradas de caixa: a instituição olha quanto entra e com que regularidade, não só o total do mês;
- Despesas e dívidas existentes: o que a empresa já paga todo mês reduz o espaço para uma obrigação nova;
- Histórico de pagamentos: como a empresa vem honrando faturas, boletos e parcelas, dentro e fora da instituição;
- Informações cadastrais: situação da empresa, tempo de atividade e dados do sócio responsável;
- Garantias, quando exigidas: em algumas modalidades, o limite só existe se houver um valor ou um bem que sirva de lastro.
Vender mais não significa ter todo esse valor disponível para pagar uma nova obrigação. Acompanhe o fluxo de caixa antes de assumir a parcela: o aumento da receita não elimina o compromisso.
Além disso, dependendo da modalidade, a instituição pode pedir contrato social, extratos, comprovantes de faturamento e demonstrativos.
O ideal é reunir esses documentos com o contador. Ele organiza e confere os números, mas quem decide a concessão é a instituição financeira.
Ao analisar a empresa, a instituição pode consultar o Sistema de Informações de Créditos do Banco Central. Ele reúne as operações de crédito em nome da empresa e mostra como ela se comporta. O SCR não é um score ou lista de inadimplentes: é um registro de operações.
Como funciona o limite de crédito na Conta Simples?
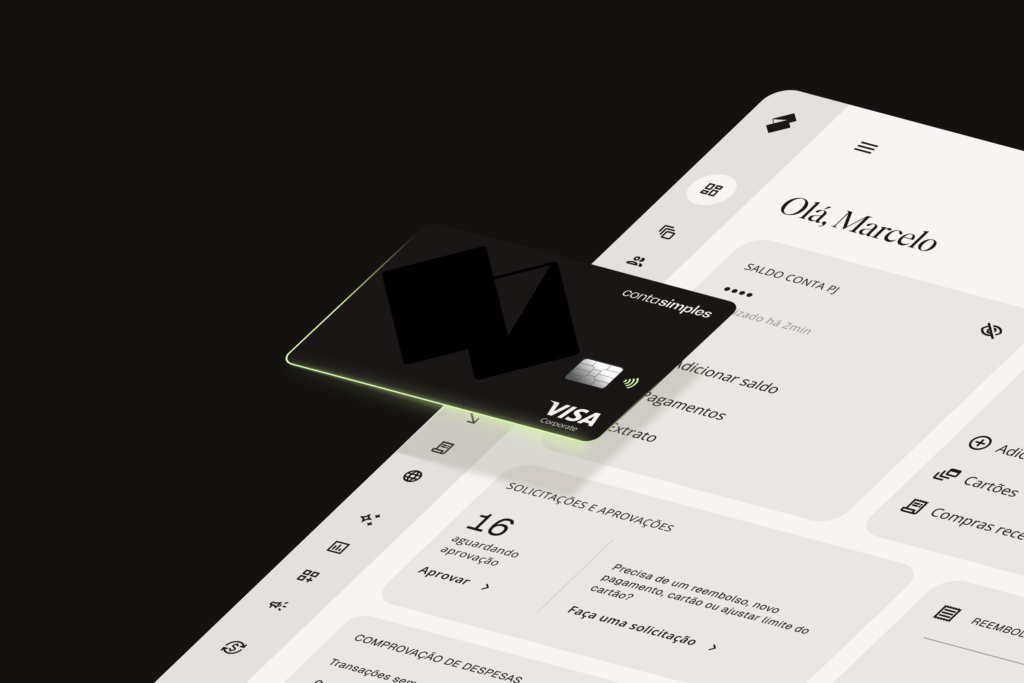
Na Conta Simples, a gente oferece duas modalidades de limite para o cartão corporativo: Limite Garantido e Limite Aprovado. A diferença está na origem dos recursos e na necessidade de análise de crédito.
O Limite Garantido não exige análise de crédito. Você adiciona saldo à Conta PJ e transfere o valor desejado para o limite dos cartões. Esse dinheiro fica reservado como garantia do pagamento das faturas.
É a modalidade apresentada na tabela: você usa recursos da própria empresa para sustentar as compras, sem depender da concessão de crédito. Isso permite separar as despesas do negócio do cartão pessoal, mas não acrescenta dinheiro novo ao caixa.
Já o Limite Aprovado depende de análise de crédito. Você faz a solicitação pelo time de Atendimento, que encaminha o pedido para avaliação e pode solicitar documentos complementares. Se aprovado, o valor fica disponível no limite dos cartões e pode ser somado ao Limite Garantido.
Importante: Para fins de análise e concessão de crédito, a Conta Simples também consulta o Sistema de Informações de Créditos do Banco Central, o SCR.
Qual a melhor conta PJ para crédito?
A melhor conta PJ para crédito é a que combina três coisas: o uso que você pretende fazer, o custo total da operação e a sua capacidade de pagamento. Escolher apenas pelo maior limite anunciado ou pela ausência de mensalidade é o caminho mais rápido para um compromisso que o caixa não sustenta.
Antes de assinar, analise primeiro:
- Finalidade do crédito: comprar insumos e estoque é diferente de cobrir uma folga de caixa até o próximo recebimento;
- Valor necessário: o número realista, não o máximo que a instituição oferece;
- Forma de pagamento: parcelado com vencimento fixo ou limite rotativo que você usa e repõe quando pode;
- Garantias exigidas: o que a empresa precisa deixar comprometido em troca do limite;
- Custo efetivo total: o CET, que reúne juros e demais despesas da operação, não só a taxa divulgada;
- Acompanhamento: a facilidade de ver o que já foi usado, o que vence e quando, sem precisar pedir relatório.
Aqui, cuidado para não confundir tarifa da conta, anuidade do cartão e encargos do crédito. São três situações cobradas em momentos diferentes. Uma conta sem mensalidade pode conviver com um crédito caro, e o contrário também acontece.
Por exemplo, comprar insumos no cartão de crédito para CNPJ e conseguir dinheiro para pagar uma obrigação por transferência, precisam de produtos diferentes. Se a proposta só cobre compras, ela não resolve a segunda necessidade, e talvez o caminho seja um empréstimo empresarial.
Uma forma prática de decidir é projetar o pagamento junto com as contas fixas e os recebimentos que você já espera. Se a parcela só cabe em um mês, o compromisso é grande demais para o momento.
Como separar os gastos da empresa e acompanhar o uso do limite?
Para começar a separação dos gastos na sua empresa:
- Separe o que é pessoal do que é empresarial: o cartão da empresa paga despesas da empresa. Gastos da empresa no cartão pessoal contaminam o controle e a conversa com o contador;
- Defina responsáveis: quem pode comprar, com qual cartão e até quanto. Sem responsável identificado, ninguém responde pela despesa;
- Estabeleça tetos compatíveis com o orçamento: um valor por cartão ou por área, definido a partir do que a empresa realmente gasta;
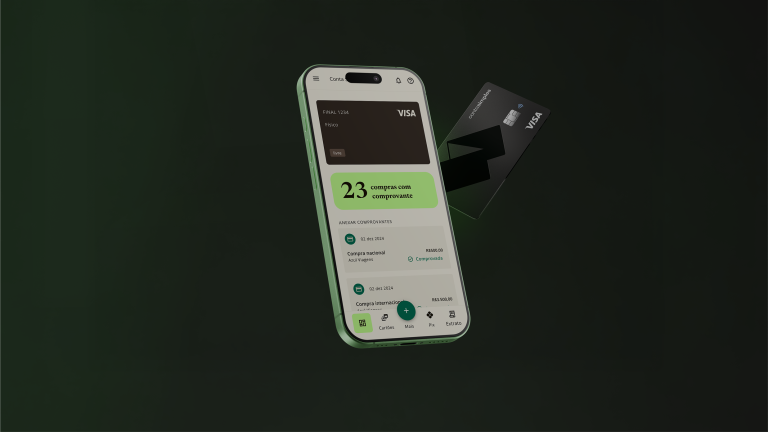
- Vincule documentos às despesas: cada compra precisa do comprovante de pagamento e do documento fiscal correspondente. São coisas diferentes e não se substituem;
- Confira fatura, disponibilidade e vencimentos: saber quanto do limite já foi usado muda a decisão da próxima compra.
Separar os gastos vai te exigir três hábitos:
- Usar meios de pagamento identificados com a empresa;
- Registrar cada compra realizada;
- Acompanhar as obrigações antes do vencimento.
Sem isso, o limite aprovado vira uma informação solta, que você só descobre quando a fatura chega.
O dado mostra o tamanho do problema: 51% das empresas não criam limites de gasto por área ou finalidade, segundo o Panorama da Gestão de Despesas Corporativas 2026, sem recorte específico para pequenas empresas.
Imagine, por exemplo, que você compra insumos no cartão pessoal e, no fechamento, precisa explicar ao contador quais foram os gastos da empresa. Sem registro, a resposta depende da sua memória e de prints espalhados.
Com meios de pagamento separados e comprovantes vinculados, a conversa começa pelo que já está classificado.
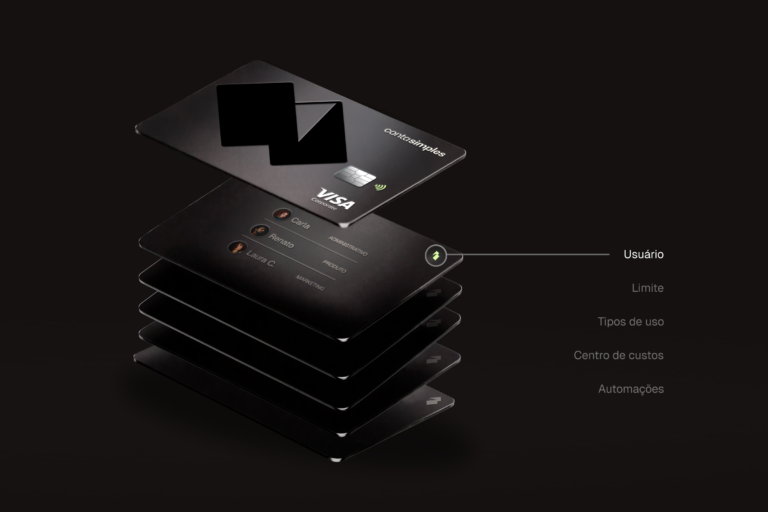
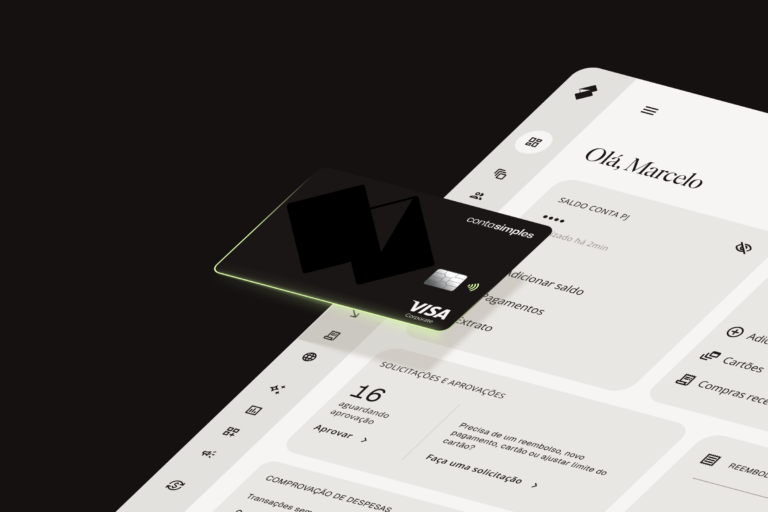
Na Conta Simples, o gasto máximo por cartão não cria crédito adicional nem reserva de valor. Ele estipula um teto de uso dentro do limite total disponível, o que ajuda a distribuir o controle entre as pessoas que compram.
Veja como funciona:

Conta PJ com limite de crédito: organize as compras e acompanhe os compromissos
Uma conta PJ com limite de crédito ajuda quando o valor disponível atende às compras da empresa sem ultrapassar o que o caixa consegue pagar. O limite é ferramenta de operação, não reserva de crescimento.
Com os registros identificados, você confere as despesas e conversa com o contador sem reconstruir cada compra. O tempo que sobra volta para a análise do negócio, que é onde a decisão acontece.
Na Conta Simples, a gente apoia essa organização com uma plataforma financeira e cartões corporativos, que permitem acompanhar as despesas por cartão, por categoria e por centros de custo.
Perguntas frequentes sobre conta PJ com limite de crédito
Veja mais perguntas que recebo sobre o tema:
Não. A abertura da conta e a concessão de crédito são decisões distintas. Ter conta não garante limite, e cada modalidade tem análise e condições próprias.
Não existe uma fórmula garantida. O limite depende da análise da instituição, que considera faturamento, despesas, histórico de pagamentos e informações cadastrais. Documentos atualizados e uso consistente do cartão ajudam a instituição a avaliar a empresa.
Não há um melhor para todos. Compare o custo total, o crédito que a empresa realmente precisa e a facilidade de acompanhar os gastos. Uma conta gratuita pode sair cara se o crédito tiver encargos altos.