Um cartão de crédito PJ sem anuidade dispensa a tarifa anual, mas isso não significa custo zero. A economia existe e é real, só não é o único número que entra na conta.
Se a sua empresa já usa crédito em mais de uma instituição, a decisão não é trocar tudo por causa de uma tarifa. É entender onde a isenção ajuda e o que mais pesa no fim do mês.
Nas conversas que tenho com clientes, a anuidade quase nunca é o que decide. O que aparece é outra pergunta: depois que o cartão chega, quanto trabalho ele dá para o financeiro todo mês.
Neste artigo, você verá o que a ausência de anuidade cobre, como comparar o custo total e quais recursos ajudam a controlar os gastos da equipe.
Cartão de crédito PJ sem anuidade significa custo zero?
Não. Cartão de crédito PJ sem anuidade significa que a tarifa anual de manutenção não é cobrada. As demais condições da oferta continuam valendo, e é nelas que o custo completo aparece.
Um cartão sem anuidade pode ter:
- Tarifa por operação: algumas ofertas cobram por transação, saque ou emissão de segunda via;
- Encargos de crédito: juros e IOF entram quando a fatura não é paga integralmente ou quando você usa limite rotativo;
- Custo de oportunidade do limite garantido: se o limite é lastreado por dinheiro da empresa, esse valor fica reservado e não trabalha no fluxo de caixa;
- Trabalho de conferência: um cartão que não identifica quem gastou custa horas do financeiro todo mês.
E existe um custo que não aparece na fatura: o tempo. Segundo o Panorama da Gestão de Despesas Corporativas 2026, as empresas pesquisadas gastam 21 horas por semana gerenciando despesas, e em 46% dos casos essa tarefa fica com sócios e donos.
É o tempo mais caro da empresa sendo usado para olhar o que já aconteceu.
O estudo é a 2ª edição do levantamento, conduzido pela Conta Simples e realizado pela New Field Research com apoio da Visa, com 1.677 respondentes ouvidos em dezembro de 2025. O dado trata das empresas pesquisadas como um todo, sem recorte de médias empresas.
A comparação honesta é entre o custo total de cada oferta no seu uso real. Uma anuidade de R$ 300, por exemplo, pode sair mais barata que uma tarifa por transação cobrada em 40 compras mensais.
Dica de leitura:
É possível fazer cartão de crédito com CNPJ pela internet?: Cartão de crédito PJ sem anuidade: como escolher a melhor opção para a empresaQual é o melhor cartão de crédito para pessoa jurídica (PJ)?
Não existe um único melhor cartão de crédito para PJ. Existe o que se encaixa no seu volume de compras, no número de pessoas que usam o cartão corporativo e no controle que o financeiro consegue manter.
Compare por estes critérios, na ordem:
- Custo total no seu uso: anuidade, tarifas por operação e encargos, somados no volume que a empresa realmente gasta;
- Condições de limite: se o limite é aprovado por análise ou garantido com recursos próprios, e o que acontece se você precisar de mais;
- Identificação da despesa: se cada compra aparece vinculada a um portador, com categoria e centro de custo;
- Emissão de cartões: quantos cartões virtuais você consegue criar e com que rapidez, para separar assinaturas e compras por área;
- Integração com o financeiro: se dá para exportar dados e se a plataforma conversa com o seu sistema de gestão empresarial (ERP).
Uma ressalva importante para quem já tem relacionamento com outras instituições: manter o crédito onde ele já funciona é uma decisão legítima. O cartão novo entra como camada de organização das despesas, não como substituto do que já existe.
Dica de leitura:
Cartão de crédito pós pago: como funciona e benefícios: Cartão de crédito PJ sem anuidade: como escolher a melhor opção para a empresa
Como avaliar o limite de um cartão empresarial sem anuidade?
Para avaliar o limite de um cartão empresarial sem anuidade, comece pela modalidade: no Limite Aprovado, o valor depende de análise de crédito; no Limite Garantido, depende de quanto a empresa reserva como garantia.
A partir daí, o caminho tem cinco passos:
- Identifique a modalidade da oferta
O cartão usa Limite Aprovado, Garantido ou os dois? A resposta muda o que você precisa reunir e quanto tempo leva.
- Entenda o que a análise considera
No Aprovado, entram o perfil da empresa, o histórico de pagamentos e as informações cadastrais. Documentos atualizados e uso consistente ajudam, mas não garantem aprovação.
- Confira o lastro do Garantido
A empresa transfere recursos próprios para constituir a garantia dos cartões. Esse valor fica reservado e não entra como dinheiro novo no caixa.
- Separe o gasto máximo do limite total
O limite é quanto a instituição liberou para a empresa usar no conjunto dos cartões. O gasto máximo é o teto que você define por cartão, dentro desse limite, e não cria crédito adicional.
- Verifique se os valores se somam
Na Conta Simples, o Limite Aprovado pode ser somado ao Garantido. Se a oferta não permite combinação, o teto é o da modalidade escolhida.
A leitura final é simples: o Garantido dá previsibilidade e não depende de análise, já o Aprovado amplia a capacidade quando a análise permite. A combinação serve para a empresa que quer sustentar a operação do dia a dia e ainda ter margem para crescer.
Dica de leitura:
Conta PJ com limite de crédito: como funciona e o que considerar na escolha: Cartão de crédito PJ sem anuidade: como escolher a melhor opção para a empresaQuais recursos ajudam a controlar os gastos da equipe?
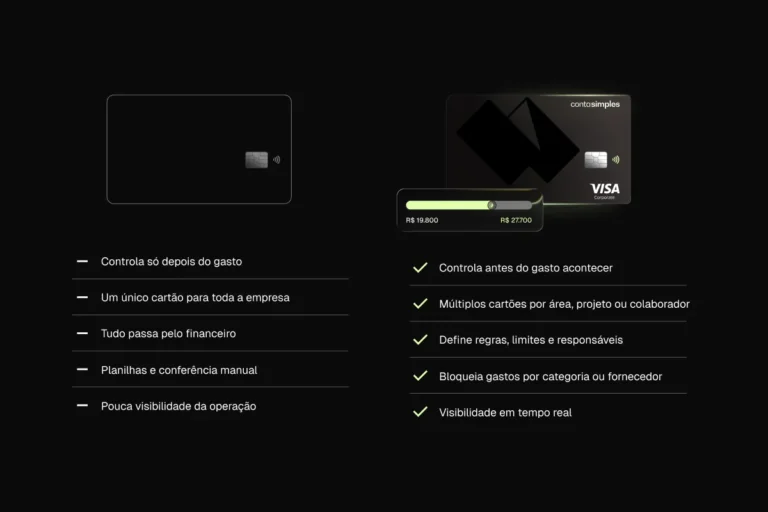
Os recursos que controlam os gastos da equipe são os que identificam quem comprou, com qual cartão e para quê. Sem isso, a anuidade zero vira economia pequena diante do tempo gasto na conferência.
Segundo o mesmo Panorama de despesas, 51% das empresas pesquisadas operam sem limites específicos de gasto, e 21% solicitam ou pretendem solicitar limite.
O que resolve são quatro definições:
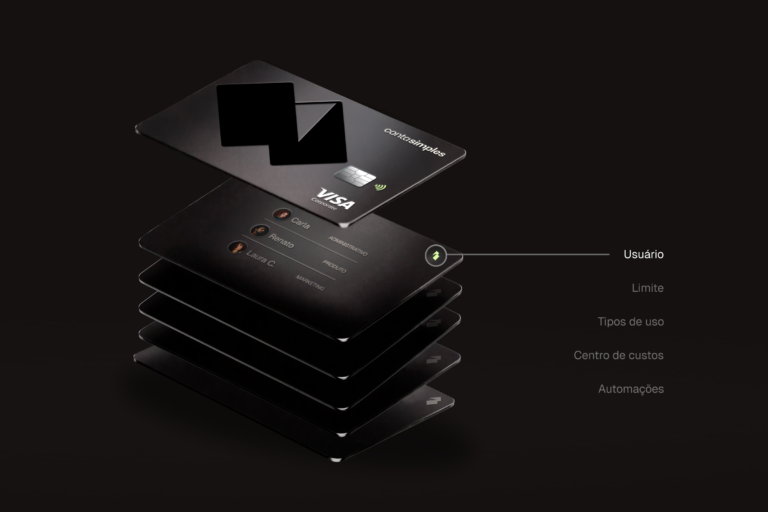
- Perfil de acesso para cada pessoa: usar, solicitar, aprovar e administrar são permissões diferentes, e não devem ser todas da mesma pessoa;
- Gasto máximo por cartão: um teto por portador ou por área, definido pelo histórico real de gastos;
- Categoria e centro de custo obrigatórios: sem classificação, o relatório não responde qual área consumiu o quê;
- Comprovante vinculado à transação: registro da compra, comprovante de pagamento e documento fiscal são coisas distintas.
Um detalhe que faz diferença: não adianta o relatório existir se os dados não estão batendo. Categoria e centro de custo preenchidos na hora da compra são o que transforma extrato em informação de gestão.
Na Conta Simples, os perfis de usuários permitem separar essas responsabilidades:
- Gerenciador de Cartões cria e administra cartões e gastos máximos;
- Responsável atua na gestão financeira;
- Administrador cuida de usuários e configurações;
- Perfil Contador/BPO consulta comprovantes e exporta extratos.
Dica de leitura:
Política de gastos: guia definitivo para controle financeiro empresarial: Cartão de crédito PJ sem anuidade: como escolher a melhor opção para a empresaComo funciona o cartão sem anuidade da Conta Simples?
O cartão sem anuidade da Conta Simples funciona com cartões físicos e virtuais vinculados à conta PJ, com limites e gastos máximos definidos por você.
A mensalidade do plano é de R$ 49,90, e a isenção depende se a fatura mensal dos cartões atingir R$ 5 mil. São consideradas as compras processadas no ciclo da fatura e, nas parceladas, apenas a parcela correspondente ao mês.
Depois de emitir os cartões, a rotina de controle fica assim:
- Cada pessoa usa o próprio cartão, com perfil de acesso individual;
- O gasto máximo limita a autorização por portador ou por área;
- Os comprovantes são anexados e vinculados à transação;
- O Agente de Conferência entra em ação: conforme as funções ativadas, ele cruza despesas e documentos, sinaliza inconsistências e cobra comprovantes pendentes de quem comprou;
- O financeiro analisa as exceções, em vez de perseguir cada comprovante.
A automação depende de regras definidas. Categoria, centro de custo e responsáveis precisam estar claros antes de configurar o acompanhamento: receber um comprovante não esclarece sozinho a finalidade do gasto.
Veja como funciona:

Cartão de crédito PJ sem anuidade deve acompanhar a rotina da empresa
Como você viu, o cartão de crédito PJ sem anuidade é um item da conta, não a conta inteira. O cartão que funciona é o que alinha custo previsível, limite compatível com a operação e despesas identificadas desde a compra.
Se a empresa já tem crédito em outras instituições, não é preciso abrir mão dele. O cartão novo pode organizar a rotina sem mexer no que já está resolvido.
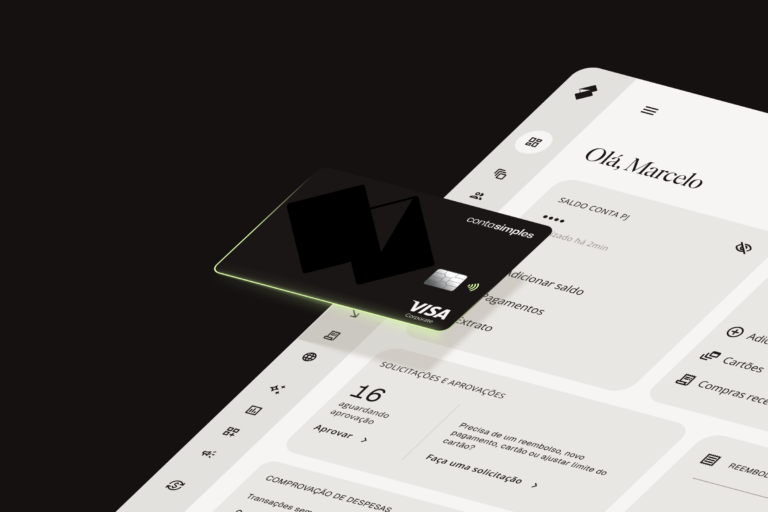
Na Conta Simples, a gente conecta cartões corporativos, perfis de acesso e conferência de despesas na mesma plataforma, para que o gasto da equipe fique rastreável sem aumentar o trabalho do financeiro.
Perguntas frequentes sobre cartão de crédito PJ sem anuidade
Confira mais dúvidas que as pessoas têm sobre o tema:
Não existe um ranking público confiável para essa resposta, e ele mudaria conforme o perfil de cada empresa. O que vale comparar é a modalidade de limite oferecida, as condições de análise e o custo total no seu volume de compras.
O que atende às operações da empresa com custo que você consegue prever. Compare a mensalidade, as tarifas por operação, as condições de limite e a facilidade de acompanhar as despesas por portador e por área.
Nenhuma instituição séria promete cartão com limite na hora, porque a concessão de crédito depende de análise. O que pode ser imediato é a emissão do cartão virtual com Limite Garantido, quando a empresa já transferiu os recursos da garantia.