Fechamento mensal é a consolidação, a conferência e a análise dos registros de um período, com data de corte definida e entrega acordada com a contabilidade e a diretoria. Ele começa muito antes do último dia útil.
Quem acompanha o financeiro de uma empresa conhece a sequência. Exportar o extrato das contas, abrir a planilha de conciliação, procurar a baixa que não caiu, identificar quem comprou, cobrar o comprovante, separar o que não é nota fiscal, conferir categoria e centro de custo e montar o relatório da reunião de sócios.
O trabalho não é difícil. Ele é fragmentado. Cada etapa depende de uma pessoa diferente, e a maior parte das pendências aparece no fim, quando já não há tempo para resolver.
Neste guia, você vê o que o fechamento entrega, a divisão de responsabilidade entre financeiro e contabilidade, a sequência de etapas, como reduzir pendências durante o mês, um calendário para coordenar o processo e o que cada área recebe no fim.
O que é fechamento mensal?
Fechamento mensal é a consolidação, a conferência e a análise dos registros financeiros de um período, encerrado por uma data de corte. O resultado é uma posição confiável do que aconteceu no mês, pronta para orientar decisão e servir de base ao fechamento contábil.
A data de corte é o limite. O que aconteceu até ela entra no mês; o que veio depois entra no seguinte, mesmo com documento atrasado. Sem essa definição, o mesmo lançamento entra em dois meses ou em nenhum.
O Panorama da Gestão de Despesas Corporativas 2026, estudo da Conta Simples realizado pela New Field Research com apoio da Visa, ouviu mais de 1.700 decisores financeiros. Dois números dimensionam o problema:
- 46% dos casos de gestão de despesas ficam com sócios e donos, então a decisão e a conferência do gasto caem na mesma pessoa;
- 21 horas por semana é o tempo médio que os times financeiros dedicam apenas a organizar despesas.
Quando o fechamento concentra o que deveria ter sido resolvido durante o mês, os dois números se somam.
O processo entrega três coisas: a posição de caixa e contas em aberto, a leitura gerencial com as variações do resultado e o pacote para a contabilidade continuar o trabalho técnico.
Um fechamento só está pronto quando cada pendência tem dono e prazo, e quando a leitura gerencial explica as variações sem nova rodada de conferência. Por isso o processo tem duas saídas: a posição do mês e a lista do que ficou em aberto.
Para o gestor, o valor está em responder: o que está pronto, o que bloqueia a entrega e quem resolve cada pendência.
Ele não é fechamento contábil nem auditoria. É a conferência que garante que extrato e registro contenham a mesma história.
Fechamento financeiro e contábil: o que muda na responsabilidade de cada equipe
Fechamento financeiro e fechamento contábil são etapas diferentes, com donos diferentes. O financeiro organiza e confere os registros operacionais e produz a leitura gerencial. A contabilidade aplica os critérios contábeis, registra os ajustes e prepara as demonstrações:
- Do lado do financeiro, o trabalho é sobre o que aconteceu na operação. Reunir extratos, conciliar movimentações, confirmar baixas, identificar o que está em aberto e explicar as variações relevantes. O horizonte é o caixa e a gestão;
- Do lado da contabilidade, o trabalho é sobre o regime de competência. Um pagamento feito em janeiro pode pertencer a dezembro.
Uma despesa provisionada não passou pelo caixa e entra no resultado do mesmo jeito. Esse olhar não substitui o do financeiro, ele complementa.
Onde a passagem entre as áreas trava
A lacuna aparece na passagem entre os dois. O financeiro entrega um pacote incompleto, a contabilidade pede o que faltou, e o fechamento atrasa por uma informação que existia desde o dia 10. Por isso vale combinar antes o que cada lado espera.
Três acordos resolvem a maior parte disso:
- O primeiro é a data de entrega do pacote;
- O segundo é a lista do que ele contém;
- O terceiro é como as exceções são informadas, com valor, motivo e prazo de regularização.
Outro ponto de atrito é o calendário da contabilidade. Ela trabalha com prazos próprios, que não coincidem com o fechamento interno da empresa. Quando os dois não estão alinhados, o financeiro entrega correndo e a contabilidade devolve.
Alinhar é simples: pergunte ao contador qual é a data limite para receber as bases, quanto tempo ele precisa para fechar e o que acontece quando falta um documento. A resposta costuma revelar que parte da pressa é interna, e não do fisco.
A diferença entre os dois é a finalidade. O financeiro responde o que aconteceu e quanto sobrou. A contabilidade responde como aquilo se registra segundo a norma. Um olha para a decisão, o outro para a demonstração.
Vale combinar também como as dúvidas circulam. Quando a contabilidade tem uma pergunta sobre um lançamento, ela precisa saber a quem recorrer e em quanto tempo terá resposta.
Sem esse canal, a dúvida vira e-mail perdido e o fechamento trava por uma informação que já existia.
Como fazer um fechamento mensal?
Para fazer o fechamento mensal, siga seis etapas na ordem, cada uma com um critério verificável de encerramento. A ordem importa porque cada etapa usa o resultado da anterior:
- Definir o corte e confirmar as fontes
Identifique o período, as contas bancárias, os cartões, os sistemas, as unidades e quem responde por cada arquivo. Sem essa lista, a consolidação começa e para no meio.
- Consolidar os registros do mês
Reúna extratos, títulos e documentos. Marque o que falta e de qual área depende. O objetivo não é resolver, é saber o tamanho do buraco antes de começar a conferir.
- Conciliar as movimentações
Compare extratos e registros financeiros e separe o que sobra em grupos de causa: diferença de data, tarifa não lançada, estorno, duplicidade e valor sem identificação. A conciliação bancária é a etapa que mais consome tempo, e é onde a maior parte das divergências nasce.
- Revisar saldos e posições em aberto
Confira contas a pagar e a receber, baixas parciais, inadimplência e, quando fizer sentido, estoque e folha. Aqui você descobre se o problema está no mês ou vem de antes.
- Tratar exceções e aprovar o fechamento
Resolva o que compromete a leitura e registre o que não tem solução imediata, com impacto, responsável e prazo. Quem aprova precisa saber o que está aprovando.
- Consolidar e encaminhar as entregas
Prepare a posição financeira e registre o envio à contabilidade e à diretoria, conforme o calendário combinado. O fechamento termina quando a entrega é confirmada, não quando o arquivo é salvo.
Antes de começar a conferir, vale ter os documentos organizados. O guia de comprovante de pagamento mostra o que cada tipo de comprovação precisa conter para ser aceito na conferência.
O critério que encerra cada etapa
Para cada etapa, existe um critério de encerramento:
| Etapa | Critério verificável |
| Corte e fontes | Lista de contas, sistemas e responsáveis confirmada por escrito |
| Consolidação | Todo arquivo esperado chegou ou está marcado como pendente com responsável |
| Conciliação | Cada divergência relevante foi resolvida ou registrada como exceção |
| Saldos | Contas a pagar e a receber conferidas e baixas parciais identificadas |
| Aprovação | Exceções registradas com impacto, responsável e prazo |
| Entrega | Envio confirmado por contabilidade e diretoria na data acordada |
Definido o critério de cada etapa, o próximo passo é distribuí-las no tempo. Os momentos abaixo mostram o que acontece em cada faixa, do fechamento das fontes à entrega.
| Momento | O que acontece |
| Até dois dias antes do corte | Última varredura de pendências e cobrança dos documentos faltantes |
| No dia do corte | Fechamento das fontes: extratos, sistemas e cartões |
| Primeiros dois dias úteis | Consolidação, conciliação e tratamento de divergências |
| Até o quinto dia útil | Leitura gerencial, exceções registradas e aprovação |
| Data acordada | Envio à contabilidade e à diretoria |
Quando o critério é objetivo, ninguém precisa defender que terminou.
A conciliação não melhora por esforço, melhora por organização. Quando o lançamento nasce explicado, com categoria e documento vinculados, a conferência encontra menos itens em aberto.
A conciliação é a etapa que mais muda de tamanho conforme o mês. Em período de viagem e compra nova, ela dobra. Por isso, o calendário precisa reservar folga para ela.
Veja como conciliar despesas e anexar notas fiscais:
Como reduzir as pendências antes do fechamento do mês?
Para reduzir pendências, registre cada uma no momento em que aparece e revise em uma cadência compatível com o volume. O ganho não está em cobrar mais forte no fim do mês, está em cobrar durante o mês. A divisão funciona em três momentos:
- No dia a dia: toda despesa entra com categoria, centro de custo e documento. Quem comprou sabe que precisa anexar, e o gestor da área sabe que vai receber a cobrança se não anexar;
- Na revisão semanal: alguém olha a lista de pendências e cobra os responsáveis. Não é a revisão completa, é o empurrão que impede o acúmulo;
- Antes do corte: você faz a última varredura e separa o que dá para resolver do que vai virar ressalva.
Imagine que o time comercial voltou de uma viagem com quatro documentos pendentes: dois almoços, um táxi e uma hospedagem:
- Do lado de quem gastou, a obrigação é apresentar os quatro comprovantes;
- Do lado do financeiro, a obrigação é organizar, conferir se cada um é documento válido e apontar o que falta;
- Do lado do gestor da área, a obrigação é autorizar e responder pelo gasto.
A cena que se repete e a objeção do cartão
Quando essas três responsabilidades estão claras, a cobrança vira processo.
Agora, você me diz: “Dani, mas eu não tenho braço para conferir despesa toda semana. Meu time é pequeno e o mês já é corrido.”
Não tem problema. A revisão semanal não precisa ser completa. Ela precisa existir. Quinze minutos olhando a lista de pendências e mandando três mensagens resolve mais que duas horas de conferência no dia 30.
A conferência de despesas corporativas detalha como validar cada documento. E a atribuição do gasto à área certa depende do centro de custo, que precisa estar definido antes de o gasto acontecer, não depois.
O ponto não é dar cartão para todos. É definir quem tem cartão, com qual limite e para qual finalidade. Quem faz essa distinção usa o reembolso para a exceção verdadeira, não como processo padrão.
A despesa recorrente no reembolso custa três vezes: o colaborador adianta, o financeiro confere em dobro e a empresa perde a visibilidade do gasto enquanto ele acontece.
Veja como acompanhar os gastos da empresa em tempo real:

Calendário e checklist de fechamento mensal para o gestor
O calendário do fechamento é relativo à data de corte, não ao calendário do mês. Ele se divide em três blocos: preparação antes do corte, consolidação nos primeiros dias úteis e entrega na data acordada.
Duas decisões aparecem nesse período e pedem critério:
- A primeira é o saldo bancário relevante sem explicação. Ele bloqueia a liberação, porque afeta a posição de caixa e pode esconder um erro de lançamento ou uma movimentação não identificada. Nesse caso, não se aprova com ressalva. Se resolve;
- A segunda é o documento pendente de menor impacto, como o comprovante de um táxi de R$ 40. Se o valor é irrelevante e o registro está correto, ele pode ser encaminhado como ressalva, com responsável e prazo. O fechamento segue.
A diferença entre os dois casos não é o valor, mas sim o efeito sobre a leitura. O que muda a interpretação do mês trava. O que só falta documentar pode esperar.
Vale lembrar que o calendário é ferramenta de coordenação, não promessa de que tudo vai dar certo. Ele serve para que cada pessoa saiba quando a sua parte é esperada e o que acontece se ela atrasar.
Calendário que ninguém conhece não organiza nada. Por isso, ele precisa circular: no grupo da área, no documento compartilhado, no acordo com a contabilidade. Quem não sabe a data de entrega, não se organiza para ela.
Um cuidado é com o calendário herdado. Muitas empresas fecham o mês do jeito que sempre fizeram, sem perguntar se aquela sequência ainda faz sentido. Se o volume cresceu ou a contabilidade mudou o prazo, ele precisa ser revisto.
Quem é o dono do calendário
O calendário precisa de dono. Alguém que confirme se cada área entregou o que prometeu e avise antes do prazo quando algo vai atrasar. Sem esse dono, o calendário vira decoração.
E ele precisa ser simples. Cinco linhas com data, entrega e responsável resolvem mais do que vinte colunas que ninguém abre.
É importante revisar o calendário a cada trimestre. O que funciona em um mês de volume baixo não funciona na virada do ano, quando entram férias, décimo terceiro e fechamento fiscal ao mesmo tempo.
O que entregar à contabilidade e à diretoria?
A contabilidade recebe bases e documentos para dar continuidade ao fechamento técnico. A diretoria recebe a leitura gerencial para decidir. São dois pacotes com a mesma origem e finalidades diferentes:
- Para a contabilidade: extratos e conciliações, posição de contas em aberto, documentos de suporte das despesas, informações de estoque e folha quando aplicáveis, e a lista de exceções com valor e prazo. Vale registrar o período, a data de corte e quem conferiu cada base;
- Para a diretoria: saldo e movimentações de caixa, resultado gerencial quando disponível, variações relevantes frente ao orçamento e as decisões que precisam ser tomadas. Números preliminares precisam ser identificados como preliminares, com a pendência que os afeta.
Imagine que a despesa de facilities veio R$ 12 mil acima do mês anterior. A contabilidade recebe a nota e a informação do período. A diretoria recebe a causa: foi um serviço extraordinário de manutenção, contratado uma vez, e o valor não se repete.
Como o mesmo dado serve a duas áreas?
O mesmo fato, dois usos. Sem a explicação, a diretoria vê um aumento de custo e reage como se fosse permanente.
O pacote para a contabilidade deve seguir o acordo da empresa com o escritório. Não existe lista universal. O que existe é a lista combinada, cumprida no prazo.
Uma prática que reduz retrabalho é padronizar o nome dos arquivos. Extrato de outubro, conciliação de outubro, folha de outubro. Parece detalhe, mas economiza a busca que consome o tempo de quem recebe.
Vale manter registro do que foi enviado e quando. Se a contabilidade pedir de novo, a resposta está no histórico, e não na memória de quem enviou.
A leitura gerencial conversa com o fluxo de caixa, porque é dele que saem as decisões sobre o próximo mês. E o conjunto do processo é parte da gestão financeira da empresa, não um evento isolado do fim do mês.
É importante também enviar o pacote em um único lugar, com link fixo. A contabilidade que recebe arquivos por e-mail, WhatsApp e pasta compartilhada perde tempo procurando qual é a versão final.
O que automatizar sem perder a visão do fechamento?
Automatize o que tem entrada definida e resultado verificável. Deixe com a equipe o que exige julgamento.
Reunir documentos, vincular comprovante à transação, classificar por categoria e encaminhar pendência ao responsável são tarefas de entrada definida. Você sabe o que entra e consegue verificar se saiu certo.
Decidir se uma divergência é relevante, se um gasto é extraordinário ou se um número está pronto para a diretoria exige contexto. Isso continua com pessoas.
Pense, por exemplo, em uma compra de R$ 90 que chegou em três notas de R$ 30, cada uma de um item diferente. A automação financeira junta as três à mesma transação e classifica. Quem decide se o gasto estava previsto é o gestor.
Por onde começar a automatizar?
A pergunta que separa os dois campos é simples: se a tarefa errar, alguém percebe pelo resultado? Se percebe, pode automatizar. Se o erro só aparece meses depois, na análise, é melhor manter a revisão humana.
A automação da anexação de comprovantes é o exemplo mais direto desse ganho, porque ela atua na origem do dado que o fechamento vai usar depois.
Automatizar o financeiro sem critério cria um problema novo: a ferramenta que classifica errado produz mais rápido uma informação errada, e o erro só aparece no fechamento.
Por isso vale começar pequeno. Escolha uma tarefa, meça quanto tempo ela consome hoje e acompanhe o resultado por um ciclo.
Se o erro aparecer na conferência, a automação está no lugar certo. Se aparecer no relatório da diretoria, ela precisa de mais revisão.
O que a automação não resolve é a falta de regra. Se a empresa não definiu o que é despesa reembolsável, qual é o centro de custo de cada área ou quem aprova o quê, nenhuma ferramenta adivinha. Automatizar processo confuso só acelera a confusão.
Um caminho de implantação que funciona é: comece pela anexação de comprovante, que é a tarefa mais mecânica. Depois, a classificação por categoria, e só então o vínculo com o centro de custo. Cada passo libera o próximo.
O que não se automatiza é a conversa. A cobrança que resolve chega no dia seguinte à compra, com nome e valor, e nenhuma ferramenta substitui isso.
Dica de leitura:
O que é automação de despesas corporativas e por que é tão importante: Fechamento mensal: como organizar a rotina financeira e reduzir pendênciasFechamento mensal na Conta Simples: do gasto ao relatório
A conta e a gestão de despesas da Conta Simples existem para que o fechamento comece no momento da compra, e não no último dia do mês. A lógica é a mesma deste guia, aplicada dentro de uma plataforma.
O gasto já nasce classificado. Cada cartão pode ser vinculado a uma área, um projeto ou um centro de custo, e a categoria é atribuída automaticamente. Quando a despesa chega ao fechamento, ela já está no lugar certo, sem alguém precisando reconstruir de onde veio.
A regra vem antes do gasto. Limite por cartão, restrição de categoria e alçada de aprovação são configurados uma única vez e valem para todas as compras. O gasto que foge da regra não passa silencioso, ele aparece para quem tem autoridade para aprovar.
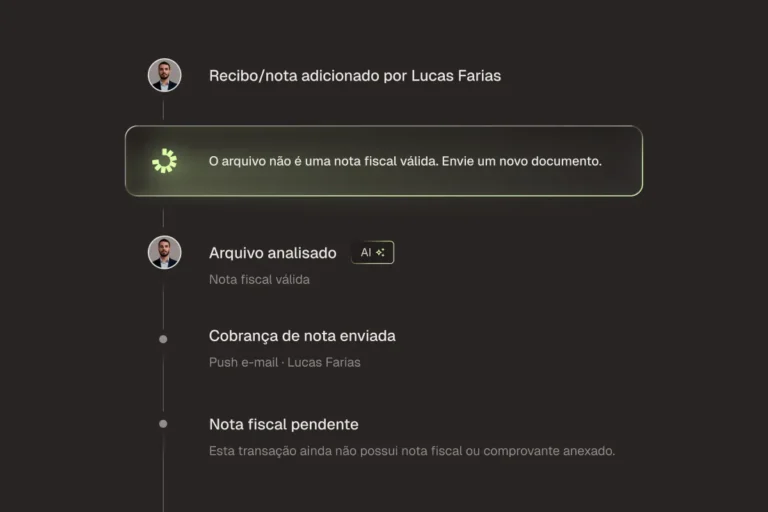
O comprovante fica na transação. O colaborador anexa o documento na hora da compra, e a plataforma cruza cartão com nota fiscal. Quando não bate, o responsável é cobrado automaticamente, sem que o financeiro precise mandar mensagem.
A conferência é automática. O Agente de Conferência compara cada transação com o comprovante, a categoria e o centro de custo, e aponta a divergência. Segundo a Conta Simples, 94% das transações são conferidas automaticamente.
Veja como o Agente de Conferência funciona na prática:
O fechamento mensal começa antes do último dia
O fechamento mensal não melhora com mais esforço no fim do mês. Ele melhora quando as entregas e os responsáveis estão combinados antes do corte, e quando a pendência é tratada no dia em que aparece.
O primeiro movimento é pequeno e cabe na próxima semana: escreva a lista de quem entrega o quê, até quando, e qual é o critério de encerramento de cada etapa. Só isso já reduz a conversa de fim de mês.
O fechamento mensal não é um evento do fim do mês, é o resultado da rotina que existe antes dele.
A Conta Simples organiza essa rotina: o gasto nasce classificado, o comprovante fica na transação e a conferência acontece antes de o fechamento chegar.
Perguntas frequentes sobre fechamento mensal
Confira mais dúvidas que as pessoas costumam ter sobre o tema:
Não existe um dia universal. Cada empresa define a data de corte conforme o volume de movimentações, o acordo com a contabilidade e os prazos fiscais. O que importa é que a data seja a mesma todo mês e que esteja combinada antes.
O fechamento contábil aplica os critérios do regime de competência sobre as bases entregues pelo financeiro. Envolve conciliação das contas, ajustes, provisões e a preparação das demonstrações. Ele começa depois do fechamento financeiro, e depende dele.
Faturamento mensal é o total das vendas e serviços prestados em um mês, conforme as notas emitidas. Ele é diferente de recebimento, porque a venda pode ser faturada em um mês e paga em outro, e é diferente de resultado, porque não desconta custos e despesas.