Banco agêntico é um modelo de operação financeira em que agentes de IA consultam dados e acionam ferramentas dentro de permissões definidas. Não é um aplicativo com outro nome. É uma mudança em quem executa a tarefa.
Imagina que você delega a conferência de despesas para alguém do time. Você não entregaria só o objetivo. Essa pessoa precisaria saber onde consultar os lançamentos, o que pode resolver sozinha e quando chamar você.
O banco agêntico funciona do mesmo jeito: o agente recebe um objetivo, acesso às informações e limites de atuação.
Neste artigo, você vai ver o que o conceito significa, como ele se diferencia de um banco digital e de um chatbot, o que sustenta a operação por trás dele e quais controles avaliar antes de delegar uma rotina financeira à IA.
O que é um banco agêntico?
Banco agêntico é um modelo de operação financeira em que agentes de IA atuam sobre dados e ferramentas para conduzir tarefas, com permissões e limites definidos pela empresa. O termo descreve uma forma de operar, não um tipo de licença ou de instituição.
A ideia central é simples. Em vez de a pessoa abrir cinco telas para descobrir por que a despesa de cloud subiu, o agente consulta os registros, cruza as informações e devolve a resposta com o caminho percorrido.
O que muda não é a interface. É quem faz o trabalho de ir buscar o dado.
O conceito aparece com dois recortes no mercado:
- Um deles enfatiza operações no core banking, o sistema central que mantém contas e registros bancários;
- O outro destaca rotinas financeiras corporativas, como classificação de despesas, conferência de documentos e acompanhamento de caixa.
Os dois usam a mesma lógica de delegação, mas partem de lugares diferentes.
Não existe uma definição fechada nem um selo que certifique uma empresa como banco agêntico. O que existe é um estágio de adoção.
A Pesquisa Febraban de Tecnologia Bancária 2026, conduzida pela Deloitte, mostra que 52% das instituições já adotam agentes de IA, mas apenas 16% relatam uso em larga escala com captura de valor efetiva (amostra de 25 bancos). O indicador trata de agentes, não de toda a inteligência artificial em uso no setor.
Esse número diz menos sobre maturidade do mercado e mais sobre o estágio em que a conversa está. A maioria ainda testa. Uma minoria já mede resultado. Quem está avaliando o tema hoje tem a chance de escolher critérios antes de escolher fornecedor, que é a melhor ordem.
Qual a diferença entre banco agêntico e banco digital?
Banco digital muda a forma de acesso e a operação do dia a dia, com conta e serviços em canais remotos. Banco agêntico muda quem executa a tarefa dentro desse ambiente. Uma dimensão não substitui a outra, e é comum uma empresa precisar das duas.
A confusão acontece porque o mercado usa os termos como se fossem etapas de uma mesma escada. Não são.
Uma startup pode ter conta digital madura e nenhum agente em operação, ou usar agentes de IA conectados a uma conta de banco tradicional. O que define o segundo caso é a existência de agentes com acesso a dados e ferramentas, não a marca da conta.
Quatro camadas que costumam ser confundidas
Nesse contexto, vale separar quatro coisas que costumam ser tratadas como sinônimos:
| O que é | Como funciona | O que permite | O que não resolve |
| Interface digital | Acesso a conta e serviços por aplicativo e web | Operar sem ir à agência | Tarefa que exige alguém interpretando e agindo |
| Chatbot ou assistente conversacional | Responde perguntas a partir de uma base de conteúdo | Tirar dúvida e orientar o uso | Executar a ação no sistema financeiro |
| Automação com sequência predefinida | Segue um fluxo fixo, disparado por evento | Repetir tarefa conhecida em volume | Situação fora do fluxo previsto |
| Agente de IA | Recebe objetivo, consulta fontes e aciona ferramentas dentro de limites | Conduzir tarefa com variação de contexto | Decidir fora da alçada e substituir o responsável |
A distinção mais útil para a startup é a última linha. Automação executa o caminho que alguém desenhou. Agente decide o caminho dentro do que foi permitido.
Se a rotina muda de formato toda semana, a automação quebra e o agente se adapta. Se a rotina é sempre igual, a automação costuma ser mais barata e mais previsível.
Essa é uma concessão que vale fazer: nem todo problema financeiro precisa de agente. Uma cobrança recorrente, um envio mensal de relatório e uma conciliação de formato fixo rodam melhor com automação simples.
Agente faz sentido quando existe variação de entrada, necessidade de consultar fontes diferentes e decisão sobre o próximo passo.
O erro mais comum que eu vejo na avaliação é olhar a lista de funcionalidades e não o mecanismo.
Duas soluções podem ter o mesmo botão na tela e funcionar de formas completamente diferentes por baixo. Uma responde a pergunta. A outra consulta o registro, executa e registra o que fez.
Como funciona um banco agêntico?
O que garante o funcionamento não é o modelo de linguagem, é a combinação entre acesso, permissão e registro. O caminho, na prática, segue esta ordem:
- Objetivo ou evento: alguém pede uma análise, ou um evento dispara a tarefa, como uma despesa nova entrando no sistema;
- Consulta: o agente busca os registros necessários nas fontes conectadas, que podem ser a plataforma financeira, o ERP ou um sistema interno;
- Interpretação: ele relaciona os dados ao objetivo e identifica o que está dentro do esperado e o que fugiu do padrão;
- Ação: dentro do que foi permitido, ele classifica, vincula, prepara um relatório ou abre uma pendência;
- Retorno ou exceção: se o caso está previsto, conclui e registra. Se não está, encaminha para quem tem alçada para decidir.
Voltando à analogia da delegação: a pessoa precisa de um objetivo claro, de acesso às informações, de ferramentas para agir e de limites sobre o que pode decidir. Sem os quatro, a delegação não funciona, por mais competente que a pessoa seja.
O ponto que separa promessa de realidade está no passo 4. Produzir uma resposta convincente não comprova que a ação foi executada. Um modelo pode descrever com precisão como classificar uma despesa e não ter acesso nenhum ao sistema onde a classificação acontece.
Exemplo
Imagine a revisão semanal das despesas de infraestrutura:
- Consultar os registros e apontar que o gasto com cloud subiu 30% em uma área é uma tarefa de leitura;
- Preparar o alerta com a área, o contrato e o responsável já exige cruzar fontes diferentes;
- Abrir a pendência para o gestor e vincular o comprovante faltante exige ferramenta e permissão.
São três níveis de complexidade, e cada um depende de uma camada diferente estar conectada.
Essa é a razão pela qual o protocolo importa. O Model Context Protocol, o MCP, define como uma aplicação de IA descobre e aciona ferramentas externas. Ele organiza a forma como o agente enxerga o que pode fazer.
O que eu aprendi construindo isso é que a parte difícil raramente é o modelo. É a qualidade do dado que ele encontra e a clareza do limite que ele recebe.
O que o banco agêntico pode mudar na rotina de uma startup?
O banco agêntico reduz as intervenções necessárias para reunir informação, acompanhar pendência e preparar relatório. O ganho é tirar do time a tarefa de ir buscar o dado em cinco lugares para conseguir responder uma pergunta.
Em uma startup em crescimento, o financeiro acumula um tipo específico de trabalho: despesa distribuída em ferramentas diferentes, assinatura que ninguém sabe a quem pertence, comprovante que fica no e-mail de quem comprou e relatório que precisa ser montado à mão para a reunião de segunda.
Quatro situações concentram esse esforço:
- Despesas de SaaS espalhadas entre áreas: cada time assina a ferramenta que precisa, e o financeiro descobre o conjunto no fechamento. O agente consulta os lançamentos, agrupa por fornecedor e por centro de custo e aponta o que está duplicado ou sem responsável.
- Variação em gasto de cloud: o consumo oscila com o uso do produto, e a explicação chega depois da fatura. O agente acompanha a série, compara com o período anterior e sinaliza a variação acima do esperado com a área correspondente.
- Comprovante pendente: a despesa entrou, o documento não. Em vez de uma varredura manual no fim do mês, a pendência é identificada no momento em que aparece e encaminhada a quem comprou.
- Preparação para acompanhamento de caixa: reunir consumo, recorrências e prazos para a reunião de sócios consome meio dia. Com os dados organizados, a mesma informação sai pronta, e a conversa começa na decisão, não na montagem.
O padrão que se repete é esse: o time resolve o que está dentro do seu acesso e leva para a founder apenas o que exige a alçada dela.
O que muda quando a rotina existe
Aqui vale um dado de contexto. O Panorama da Gestão de Despesas Corporativas 2026, estudo da Conta Simples realizado pela New Field Research com apoio da Visa, que ouviu mais de 1.700 decisores financeiros e mostra que 49% das empresas brasileiras já usam IA em alguma área da operação, mas apenas 13% conseguem aplicá-la a decisões financeiras.
O indicador mede uso de ferramenta, não maturidade de implantação. Metade das empresas já têm alguma IA no dia a dia, e isso não significa que metade delas delegue tarefas financeiras com limite definido.
O que eu vejo na prática é uma diferença entre ter a ferramenta e ter a rotina. A empresa que instala o assistente e continua pedindo o relatório do mesmo jeito não ganhou tempo. A que define qual tarefa sai da mão humana ganhou.
E o ganho que importa é o deslocamento do tempo. O financeiro deixa de passar a semana conferindo e passa a olhar o que os números dizem sobre o negócio. Essa é a mudança de natureza do trabalho, não de volume.
Há evidência disso no que clientes já fazem. A allu, que assina eletrônicos, saiu de 5 dias para 1 hora de conciliação e automatizou 90% do processo com IA. Na EEMOVEL, a auditoria que era feita no olho hoje sai a 99,9% pela IA, e o fechamento virou meia hora.
Nos dois casos, o que mudou não foi a ferramenta: foi a rotina em volta dela.
Dica de leitura:
Centro de custo: o que é, como estruturar e como controlar o gasto de cada área: Banco agêntico: o que é e como funciona na gestão financeira das empresasQual é o papel dos dados, das APIs e do MCP?
Os dados são os registros da operação. As APIs são as interfaces que permitem consultar e acionar sistemas. O MCP é um caminho de conexão entre aplicações de IA e ferramentas. Sem dados organizados, os outros dois não produzem resultado.
Vale entender cada peça separadamente:
- Dados são os registros do que aconteceu: a transação, o comprovante, a categoria, o centro de custo, o fornecedor, o responsável. Se o registro está incompleto ou classificado errado, o agente trabalha com informação ruim. Automação sobre dado ruim não erra menos, erra mais rápido;
- APIs são as portas de comunicação entre sistemas. É por elas que o agente consulta o extrato, busca a nota no ERP ou verifica o cadastro do fornecedor. Sem API, o acesso depende de exportação manual, e aí o ganho desaparece;
- MCP é um protocolo que padroniza como a aplicação de IA descobre e aciona ferramentas. Ele não é exigência universal para usar agentes. Uma integração direta por API também funciona. O MCP resolve o problema de escala, quando existem muitas ferramentas e muitos agentes e cada combinação exigiria um desenvolvimento próprio.
Uma distinção que costuma gerar erro: conectar por Open Finance não é a mesma coisa que conectar por MCP. O Open Finance é o ambiente regulado de compartilhamento de dados entre instituições financeiras. O MCP é um protocolo técnico de conexão com ferramentas.
O exemplo que eu uso para explicar a diferença é o da assinatura classificada na área errada. A integração transporta o registro perfeitamente. O valor, a data, o fornecedor e o CNPJ chegam intactos.
Mas se a regra de classificação estiver errada, a despesa de marketing entra como infraestrutura, e o relatório por área sai errado com toda a elegância do mundo.
Dica de leitura:
Open Finance MCP: como conectar dados financeiros à IA: Banco agêntico: o que é e como funciona na gestão financeira das empresasQuais controles avaliar antes de delegar tarefas financeiras à IA?
O controle precisa existir no sistema, não apenas na instrução escrita para o agente. Antes de delegar, avalie cinco controles:
- Permissões por ferramenta e por usuário: o agente deve enxergar apenas o que o usuário que o acionou pode enxergar. Se o conector carrega acesso além do perfil, o limite não existe na prática;
- Alçadas e aprovações: valor acima de determinado patamar precisa de aprovação humana, e essa regra precisa estar no fluxo, não no texto do prompt;
- Registro das ações: toda ação executada pelo agente deve deixar rastro: o que foi consultado, o que foi alterado, quando e por quem foi autorizado. Sem trilha, não há auditoria possível;
- Tratamento de dados: o dado passa por lugares diferentes: o servidor da plataforma, o aplicativo de IA e os serviços intermediários. Revogar um acesso não apaga automaticamente conversas e arquivos já gerados. É preciso saber onde a informação fica e por quanto tempo;
- Comportamento em exceção: o que o agente faz quando o documento não bate, quando a fonte está indisponível ou quando a resposta é inconclusiva. A resposta correta é encaminhar, não improvisar.
Esse é o ponto em que muita avaliação para cedo, porque a demonstração é convincente e o controle é invisível. Um agente que responde bem no teste pode não ter nenhum mecanismo que impeça uma ação fora do permitido.
A distinção que mais importa: pedir ao agente que respeite um limite não substitui a validação desse limite na execução. Instrução em prompt é orientação. Controle de permissão é garantia. As orientações da OWASP para segurança de agentes de IA tratam de permissões, de entradas externas e de ações sensíveis.
Um agente instruído a não transferir dinheiro e sem bloqueio técnico de transferência não é um agente seguro, é um agente bem-intencionado.
Como começar a usar agentes no financeiro da startup?
Comece por uma rotina só, com um responsável definido e um critério de avaliação acordado antes de ligar o agente. Rodar um piloto delimitado por quatro a seis semanas ensina mais do que uma implantação ampla sem medição.
O passo a passo que eu recomendaria é:
- Escolha uma tarefa repetitiva e mensurável
Relatório periódico de despesas por área é um bom começo, porque tem entrada previsível, saída verificável e revisão humana natural antes do envio.
- Defina o responsável pela revisão
Precisa de um nome, não de um time. Quem confere a saída do agente nas primeiras execuções é quem vai identificar o erro de regra.
- Estabeleça os critérios antes de começar
Tempo de preparação, quantidade de correções necessárias e casos que precisaram de intervenção. Sem linha de base do processo manual, não há comparação possível.
- Rode em paralelo por alguns ciclos.
O processo antigo continua acontecendo enquanto o novo é testado. Compare períodos equivalentes, com o mesmo volume e o mesmo tipo de despesa.
- Teste as falhas de propósito
Fonte indisponível, registro incompleto, documento divergente. O comportamento em exceção é o que define se o agente pode ganhar autonomia.
Sobre a escolha da ferramenta: uma consulta ou uma automação simples muitas vezes já atende. Se a necessidade é ver o total de despesas de uma área por mês, um relatório configurado resolve. Agente faz sentido quando a pergunta muda de formato e exige cruzar fontes diferentes.
A recomendação da Anthropic em “Building effective agents” aponta na mesma direção: comece pela solução mais simples que resolve o problema e só aumente a complexidade quando a simples não der conta. É uma orientação de engenharia que serve bem para quem está decidindo o que implantar.
Dica de leitura:
Checklist de Planejamento Financeiro 2026: o guia que pode destravar o caixa do seu negócio: Banco agêntico: o que é e como funciona na gestão financeira das empresasComo a Conta Simples aplica esse modelo ao financeiro das empresas?
A Conta Simples é uma plataforma financeira e de cartões corporativos que conecta organização das despesas, conferência de documentos e acesso a dados por integração.
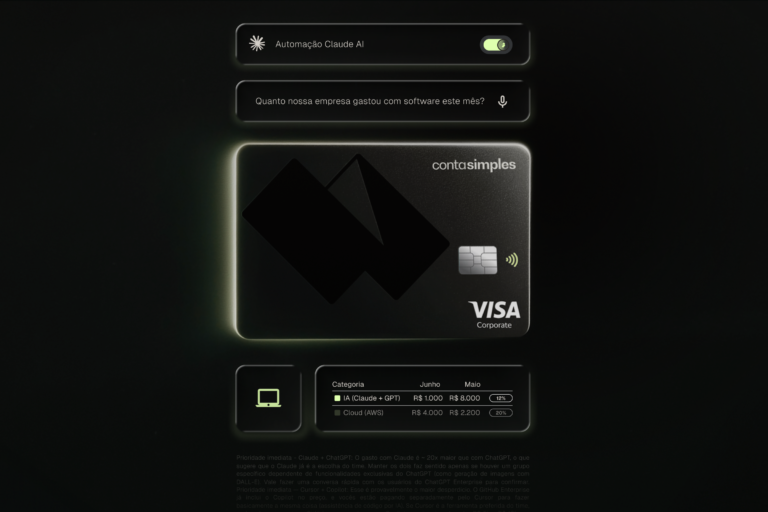
A aplicação do modelo agêntico acontece em três frentes: o Agente de Conferência, o conector MCP e as integrações com sistemas de gestão:
Agente de Conferência
O agente já vem ligado no Internet Banking, sem instalação e sem configuração adicional. Ele funciona com controles separados para conferência, nota fiscal e cobrança, aplicáveis às despesas novas.
O que ele precisa para conferir bem é a base cadastrada: centros de custo, categorias, fornecedores e usuários organizados. O gestor pode corrigir o agente e conferir manualmente quando a leitura automática não basta.
Conector MCP
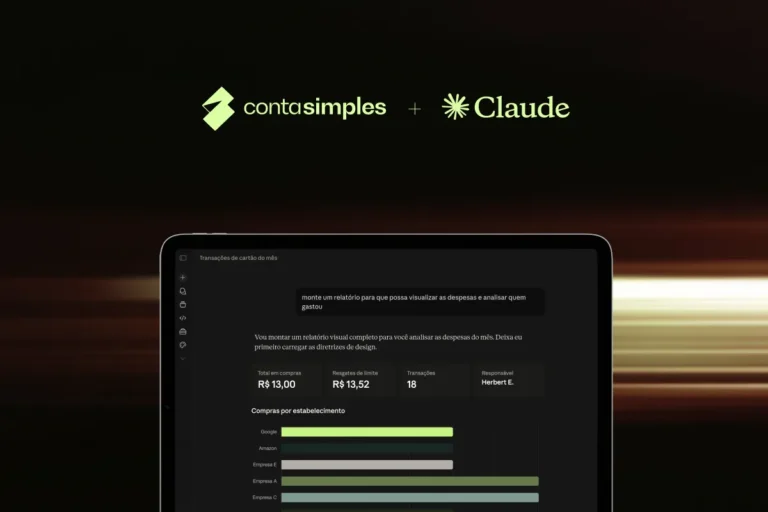
O MCP permite consultar dados e acionar ferramentas operacionais autorizadas. O conector acompanha os acessos do usuário autenticado, ou seja, o limite é o mesmo do perfil dele.
Uma distinção importante: o conector viabiliza consulta e ações operacionais, mas pagamentos e transferências não estão disponíveis por essa via. A Central de Ajuda trata dessa diferença na página do Conector MCP.
Integrações
A comunicação com sistemas de gestão empresarial leva os registros da operação para onde o time já trabalha, sem redigitação. É o caminho pelo qual o dado da Conta Simples alimenta a conciliação e o acompanhamento feito fora da plataforma.
Uma precisão que vale deixar clara: conferir uma despesa não equivale a concluir a conciliação contábil ou bancária. São etapas diferentes, com responsáveis diferentes. O agente apoia a primeira e fornece o dado para a segunda.
O que eu vejo na operação é que a diferença entre uma empresa que ganha tempo e outra que só ganha ferramentas está na base.
Quem organiza categoria, centro de custo e responsável antes de ligar a automação colhe resultado no primeiro mês. Quem liga primeiro e organiza depois passa o mesmo período corrigindo classificação.
Dica de leitura:
Fechamento em 3 minutos: como acabar com a conferência manual de despesas : Banco agêntico: o que é e como funciona na gestão financeira das empresasBanco agêntico começa com uma delegação bem definida
Banco agêntico não começa pela tecnologia. Começa pela decisão de qual tarefa sai da mão humana, com que objetivo, com qual acesso e com qual responsável. A tecnologia é o que permite executar essa decisão, não o que a define.
Voltando à analogia do começo: delegar para alguém do time funciona quando a pessoa sabe o que fazer, tem acesso ao que precisa e conhece o limite. Delegar para um agente segue a mesma regra. O que muda é a velocidade, e a velocidade só ajuda quando o critério está claro.
Para a startup que cresce com a founder no meio de cada consulta e cada pendência, o ganho real é o tempo que volta para a análise. A rotina continua existindo, mas deixa de depender de alguém para acontecer.
A gente construiu os agentes de IA da Conta Simples com essa lógica: a automação assume o que é repetitivo, e a decisão continua com quem tem alçada para decidir.
Perguntas frequentes sobre banco agêntico
Para não deixar nenhuma dúvida em aberto, veja mais perguntas respondidas abaixo:
Não. Agente de IA é uma camada de operação sobre dados e ferramentas, e pode ser conectado a sistemas de diferentes fornecedores. O que define a possibilidade é a existência de acesso aos dados por API e de ferramentas disponíveis para acionamento, não a marca da conta bancária.
Movimentar dinheiro é operação de saída, e exige autorização específica e controles próprios. Na Conta Simples, pagamentos e transferências não estão disponíveis pelo conector MCP. O agente atua em consulta, classificação, conferência e organização de pendências.
Uma pessoa com alçada definida. O comportamento correto do agente em exceção é encaminhar para revisão, não decidir sozinho. Por isso, o responsável pela revisão precisa estar definido antes de o agente entrar em operação, e não depois que o primeiro caso divergente aparecer.