Se você trabalha no financeiro, provavelmente conhece este roteiro. Você exporta o extrato, monta a planilha, faz os PROCVs, descobre quem fez cada gasto, confere se tem comprovante, valida se aquele comprovante é mesmo uma nota fiscal, checa categoria e centro de custo e cobra as pessoas. Transação a transação.
Usar IA na gestão de despesas corporativas significa tirar quatro dessas etapas da sua mão: classificar a transação, verificar se ela tem comprovante, validar se o documento é fiscal e cobrar quem gastou. O que sobra para o time financeiro são as exceções — e decidir exceção é trabalho que vale o seu tempo.
No jeito antigo de fechar, a transação acontece e o trabalho fica para o fim do mês. Neste texto eu mostro como inverter isso, passo a passo, com o que já dá para ligar hoje. Antes de começar, vale assistir: a gente demonstrou tudo isso ao vivo, na tela, em um webinar da série SIMPLES ASSIM.

O que muda quando a IA entra na gestão de despesas
A diferença não está em ter IA, está em onde ela age. Na maior parte das ferramentas, a IA entra depois do gasto, para organizar o que já aconteceu. O ganho real aparece quando ela age em dois momentos: antes da compra, limitando onde e quanto o cartão aprova, e no instante da transação, preenchendo e conferindo o que o fechamento vai pedir.
São cinco usos, na ordem em que eu recomendo implantar:
- Conferência automática da transação
- Cobrança do comprovante durante o mês
- Vínculo de comprovantes em lote
- Controle antes do gasto, no próprio cartão
- Consulta ao caixa em linguagem natural, com os dados indo para o ERP
Se o financeiro da sua empresa ainda está sendo montado, vale ler antes como estruturar o financeiro de uma empresa em crescimento. Para os cinco usos abaixo, só é preciso um passo zero que quase ninguém conta.
Antes de automatizar: o que precisa estar configurado
IA nenhuma adivinha o seu plano de contas. Para o agente classificar uma transação, ele precisa saber o que existe na sua operação: centros de custo, categorias, fornecedores e a política que diz o que exige comprovante.
É um trabalho que se faz uma vez. Depois disso, cada compra nasce sabendo a qual centro de custo pertence, e o fechamento deixa de ser uma reconstrução do mês.
Mas você pode estar pensando: “Vou ter que cadastrar categoria por categoria? Eu tenho uma planilha enorme com todos os fornecedores e o plano de contas inteiro.” Não tem problema. Dá para subir o plano de contas no formato em que ele já está, e categorias e fornecedores entram junto.
Ponto importante: nada disso obriga você a mudar o jeito que a empresa fecha. Tem empresa que fecha por semana, tem empresa que fecha por mês, tem área que sempre manda a nota depois. Você escolhe o período e decide o que precisa ou não de comprovante.
Uso 1: a transação já chega conferida
Este é o uso que muda o fechamento. Em vez de você abrir o extrato e percorrer linha por linha, o agente olha cada transação no momento em que ela acontece e verifica três coisas: se o fornecedor, a categoria e o centro de custo estão preenchidos, se a despesa tem comprovante anexado e se esse comprovante é um documento fiscal de verdade, com o valor batendo.
Estando tudo certo, a transação é marcada como conferida e sai do seu caminho. Faltando alguma coisa, ela vira pendência.
Na prática, a sua tela de fechamento deixa de mostrar o mês inteiro e passa a mostrar só o que está pendente. O resto já está certo. É o que o pessoal de processo chama de gestão por exceção, e é a diferença entre conferir 400 transações e resolver 20. É o caminho que a gente detalha em fechamento mensal: de dez dias para zero.
A validação do documento também resolve um problema que ninguém gosta de falar em voz alta: o comprovante que não é comprovante. Cupom trocado por nota, print de pedido no lugar do documento fiscal, valor que não corresponde à compra. O agente checa isso antes de a despesa entrar no fechamento.
Uso 2: a cobrança acontece durante o mês, não no dia 30
A pior parte do fechamento não é conferir, é cobrar. É a mensagem no grupo, o lembrete individual, o “me manda a nota daquele almoço de três semanas atrás”.
A gente não espera o fim do mês para isso. Você define os dias da semana em que a cobrança sai, e cada pessoa com pendência recebe a lista dela por e-mail ou WhatsApp, enquanto ainda lembra da compra e ainda tem a nota em algum lugar. Quando o fechamento chega, sobra pouco para resolver.
Duas coisas que costumam travar esse fluxo e que já têm saída:
- A compra não foi daquela pessoa. Quem recebeu a cobrança consegue repassar para quem de fato fez o gasto, sem o financeiro no meio.
- Você precisa de uma nota agora. Dá para disparar a cobrança na hora, fora da cadência programada.
E vale separar os papéis, porque isso evita muita confusão interna. Do lado de quem gasta, o trabalho é um só: enviar o comprovante. Validar se a transação está conferida não é papel do colaborador, isso fica com o time financeiro.
Uso 3: os comprovantes entram em lote, não um a um
Tem um caso em que a cobrança não resolve: quando as notas chegam todas juntas, no fim de uma viagem ou de um mês de facilities.
Um exemplo. A Marina volta de três dias de viagem com uma pilha de notinhas — táxi, almoço, hotel, estacionamento. Em vez de procurar transação por transação, ela envia todos os arquivos de uma vez. Cada nota é comparada com as transações em aberto e vinculada à compra certa pelo valor.
Ponto importante: comprovante em moeda estrangeira ainda não vincula sozinho. A comparação é feita sobre o valor do documento, então a invoice em dólar nunca bate com a compra em real na fatura. A nota entra, fica sem vínculo e alguém do financeiro faz a amarração — é o caso típico das assinaturas de software.
É o tipo de tarefa em que a IA ganha fácil do humano: comparação repetitiva entre duas listas. É também o que mais economiza tempo de quem já tentou fazer isso com PROCV.
Uso 4: o controle que acontece antes do gasto
Os três primeiros usos organizam o que já aconteceu. Este evita que aconteça errado.
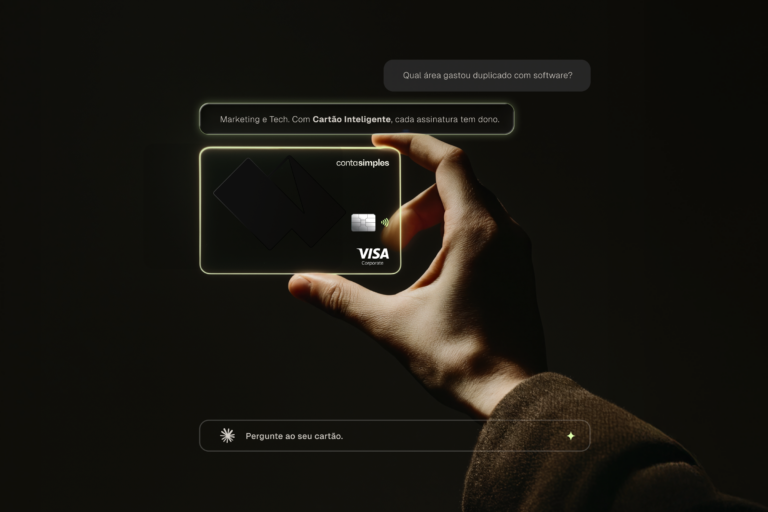
Quando o cartão já nasce com centro de custo, finalidade e limite definidos, boa parte da classificação está resolvida antes da compra. Um cartão criado para uma ferramenta de software aprova compra em software e recusa o resto. Um cartão de frota aprova combustível e oficina. A transação chega ao fechamento já sabendo de onde veio.
Os controles que mais mudam a rotina do financeiro:
| Controle | O que ele resolve |
|---|---|
| Um cartão por fornecedor ou por ferramenta | Você descobre na hora qual assinatura subiu de preço |
| Finalidade do cartão | A compra fora do escopo é recusada, não estornada depois |
| Limite mensal, diário ou de uso único | O cartão de uso único se encerra após a compra, o que fecha a porta de cobrança recorrente indevida |
| Centro de custo no cartão | A fatura já sai segmentada por área |
| Solicitação e aprovação | Quem precisa de cartão pede, o gestor aprova, ninguém compartilha o próprio |
Aqui tem uma regra simples que vale repetir: todo controle que você coloca antes do gasto é uma pendência que você não vai precisar resolver depois.
Uso 5: perguntar ao próprio caixa, em linguagem natural
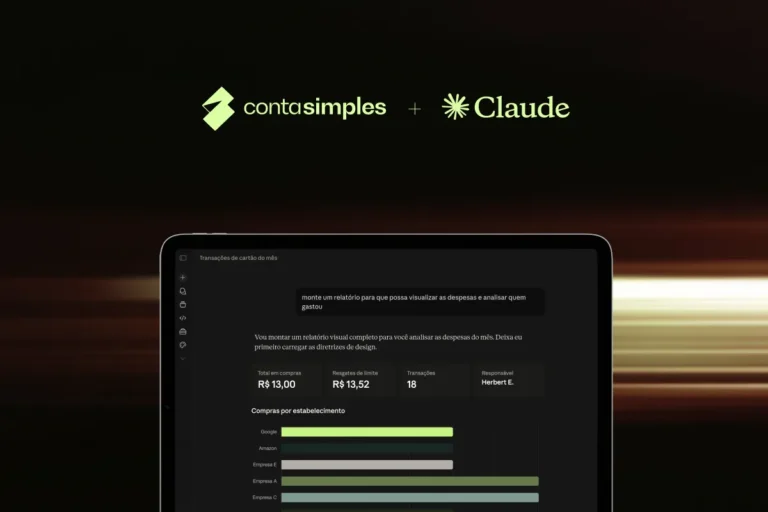
Este é o uso mais novo e o que menos gente conhece. Se a sua empresa já usa um assistente de IA, dá para conectá-lo à Conta Simples por MCP — um protocolo que serve de ponte entre um assistente de IA e um sistema, para que ele consulte dados reais em vez de inventar.
Na prática, você pergunta em português e recebe a resposta sobre os seus dados: quais despesas ainda estão sem comprovante, como os gastos deste mês se comparam aos do mês passado, quanto cada centro de custo consumiu. Dá até para disparar a cobrança das pendências pela conversa.
Para quem quer os dados fora da tela, existe o caminho da API: extrato bancário e de cartão, categorias, centros de custo, fornecedores e anexos saem da Conta Simples e entram no seu ERP ou no seu sistema de gestão. O fluxo mais comum é a conciliação automática — a transação é classificada aqui e chega conciliada lá, e o passo a passo está em conciliação automática com ERP.
E não precisa ser um projeto de TI. Um cliente nosso montou o próprio painel de consumo de cartões sem ser da área técnica, usando a documentação pública e um assistente de IA para escrever a integração.
O que a IA ainda não faz sozinha
Seria fácil terminar aqui dizendo que o fechamento acabou. Não acabou, e quem trabalha no financeiro sabe.
Ela não decide o que é despesa legítima. Essa régua é a sua política, não o modelo. A IA aplica a regra que você escreveu; ela não escreve a regra.
Divergência de valor ela não trava, mas avisa. Pensa numa compra de R$ 90 num marketplace que veio de três vendedores diferentes, com três notas de R$ 30. As notas estão certas, só não batem uma a uma com o cartão. A transação vira pendência e alguém do financeiro decide.
Ela depende do que você configurou. Plano de contas desatualizado produz classificação desatualizada, com a diferença de que agora isso acontece rápido e em escala.
A conferência final continua sendo do financeiro. O que muda é o volume: você revisa exceção, não o mês inteiro.
Perguntas de quem assistiu
Na média, de cinco a sete minutos, segundo pesquisa com os nossos clientes. Mas dá para ser ainda mais rápido que isso. Diria que, nesse caso, depende do seu time, porque a integração passa por um desenvolvedor. O que a gente tirou do caminho foi a espera: a documentação é pública, a credencial do ambiente de testes você gera na hora e, se o seu time já usa um assistente de IA para programar, dá para apontar o MCP da documentação para ele e pedir que escreva a integração.
Não há limite de quantidade. O que existe são os controles de segurança e os limites que você define por cartão. Uma confusão comum que vale esclarecer aqui: o valor que você coloca em cada cartão é o teto de gasto daquele cartão, não um limite extra. Todos dividem o mesmo limite da empresa, que volta a ficar disponível quando a fatura é paga.
Não existe um teto do lote em si. O que vale são os limites já configurados na sua conta e a quantidade de transações por arquivo. E um lote muito fora do seu padrão pode cair na análise antifraude, como acontece com o Pix: não é recusa, é uma checagem antes de liberar.
As duas coisas. Transação de cartão e movimentação bancária entram na mesma lógica de classificação e conferência.
Nada disso é módulo à parte nem plano superior, já faz parte da conta. Mas vale conferir duas configurações antes de contar com elas:
– A primeira está na própria tela de conferência: validação de nota fiscal, agente de conferência e cobranças automáticas ficam em interruptores, e pode ser que alguém da sua empresa tenha desligado.
– A segunda é a cobrança por WhatsApp. Ela depende de a empresa estar com o WhatsApp ativado e de cada pessoa ter aceitado o convite e cadastrado o celular no perfil. Quem está com convite pendente não recebe mensagem nenhuma — é o motivo nº 1 de “a cobrança não chegou”.
Por onde começar
O ganho não é o fechamento mais rápido, é o que o seu time passa a fazer com o tempo que sobra. Quando ninguém precisa mais caçar nota, o financeiro volta a operar no que realmente faz diferença: negociar com fornecedor, revisar assinatura parada, planejar caixa.