A maior parte das decisões financeiras que envelhecem mal não envelhece por falta de análise. Envelhece por atraso. O número está correto e chega depois da janela em que ele decidiria alguma coisa.
Faça o teste com o seu próprio fechamento. Uma compra feita no começo do mês tem o comprovante cobrado perto do fim dele. A classificação acontece na virada. O relatório consolidado, com a quebra por unidade e por centro de custo, aparece alguns dias depois disso. Monte essa linha do tempo com as datas reais da sua operação e veja quantos dias separam o gasto do número.
Em empresa com uma unidade só, o atraso é um incômodo. Em grupo com filiais ou SPEs, cada uma fechando no próprio ritmo, ele vira o motivo pelo qual decisões de março são tomadas com o retrato de janeiro.
Este texto é sobre encurtar essa distância: quais decisões mudam de fato, o que a automação resolve, o que ela não resolve, e o que perguntar antes de levar qualquer solução ao comitê.
O problema não é volume de dado. É latência.
A conversa sobre dados no financeiro quase sempre assume que a restrição é capacidade analítica: mais dado, modelo melhor, previsão melhor. Para a maioria das empresas, a restrição é outra e vem bem antes.
A quebra de despesa não é calculada. Ela é montada. Montada a partir de comprovantes cobrados depois que o gasto aconteceu, de classificação feita por alguém que não fez a compra, e de uma dose de memória. Modelo preditivo construído sobre uma base assim herda o atraso e o erro dela, com a diferença de que agora o erro tem aparência de precisão.
Antes de escolher qual modelo usar, a pergunta útil é mais simples: em quantos dias o dado chega, e com que fidelidade ele chega?
Quatro decisões que mudam com o dado na hora
| Decisão | Como ela acontece hoje | Como ela fica |
|---|---|---|
| Contrato recorrente | O reajuste aparece na fatura, depois da renovação automática | A janela de renovação chega com aviso e com o histórico de uso na mão |
| Desvio por unidade | A filial fora da curva aparece no consolidado do mês seguinte | Aparece ainda no meio do mês, com tempo de perguntar por quê enquanto dá para corrigir |
| Política de gastos | Auditoria depois: glosa, pedido de devolução, conversa difícil | Alçada e bloqueio no momento da compra, sem precisar da conversa |
| Projeção e orçamento | Budget construído sobre base reclassificada, ou seja, sobre estimativa | Base que já nasce classificada, e projeção com margem de erro menor |
Nenhuma dessas decisões é nova. São exatamente as mesmas que o seu time já toma, tomadas semanas antes. É essa a diferença, e ela não aparece em demonstração de produto nenhuma, porque não é funcionalidade. É consequência.
Também não é um ganho que apareça numa linha de custo. Aparece em contrato renegociado a tempo, em desvio corrigido no mês em que nasceu e em fechamento que deixou de consumir a primeira semana do mês seguinte.
Onde a automação resolve, e onde ela não resolve
Resolve a parte mecânica, que é justamente a que cria a latência: cobrar o comprovante, amarrar o centro de custo, conferir se a documentação está completa, apontar o que falta e consolidar as unidades.
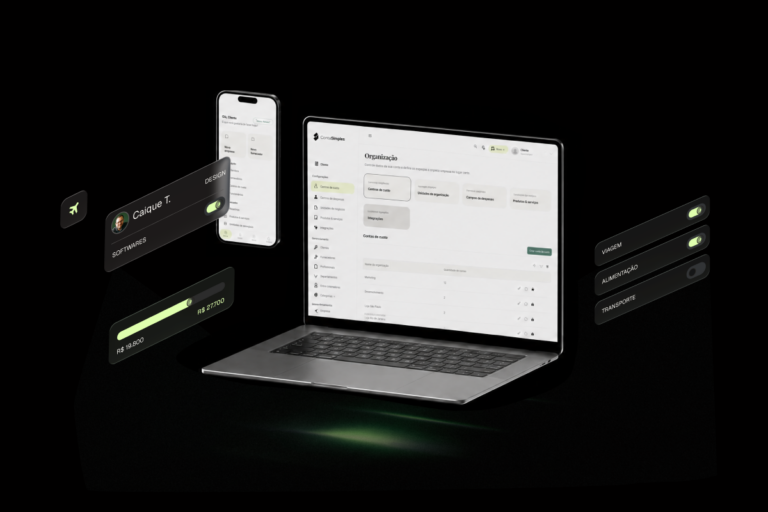
Na Conta Simples, essa parte é feita por agentes. Cada compra no cartão corporativo já sai com o comprovante cobrado na hora e com o centro de custo amarrado. O Agente de Conferência confere a documentação sozinho e aponta pendência enquanto o mês ainda corre, não no fechamento. E a consulta ao caixa consolidado pode ser feita em linguagem natural, perguntando direto quanto cada unidade gastou no período.
O que ela não resolve é o julgamento. Decidir onde cortar, o que renegociar e que risco aceitar continua sendo trabalho humano, e continua dependendo de contexto que nenhum sistema tem. Mais: classificação errada automatizada é só erro mais rápido. Plano de contas e política de gastos vêm antes da ferramenta, não depois dela.
O que perguntar antes de automatizar
Cinco perguntas que separam proposta com caso de negócio de proposta com promessa. Servem para qualquer fornecedor, inclusive para a gente.
- Em quantos dias o dado chega hoje, e em quantos chegaria? Sem esse par de números, não existe caso de ROI — existe expectativa.
- A visão é por unidade ou só consolidada? Em grupo com filiais ou SPEs, consolidado sem quebra por CNPJ é relatório bonito que não responde à pergunta que importa.
- A política é aplicada antes ou depois do gasto? Bloquear na compra e glosar no mês seguinte custam coisas muito diferentes, e só uma das duas evita a conversa.
- As ações automáticas são rastreáveis e reversíveis? Se um agente classifica, aprova ou sinaliza, precisa ficar registrado quem fez o quê, e precisa dar para desfazer.
- O que acontece com as exceções? Toda operação tem gasto que não cabe na regra. Se a resposta for “abre um chamado”, a latência volta por outra porta.
Se a primeira pergunta não for respondida com número, as outras quatro não mudam nada.
Perguntas frequentes
Na maioria das empresas, não é falta de dado. É o tempo entre o gasto acontecer e ele aparecer classificado em um relatório. A decisão é tomada com o retrato do mês passado.
Para a maior parte das empresas, organizar vem primeiro. Previsão construída sobre base montada no fechamento herda o atraso e o erro da base, com aparência de precisão. Organizar a origem do dado é o que torna a previsão útil depois.
Dá, desde que a classificação aconteça no momento da compra e não no fechamento. Se cada unidade classifica no próprio ritmo, o consolidado sempre vai chegar atrasado, por melhor que seja a ferramenta de relatório.
Não. Tira dele o trabalho de reconstruir o mês anterior. Julgamento, política, negociação e análise continuam onde estavam — com mais tempo e com dado melhor.
Decisão financeira melhor raramente vem de modelo melhor. Vem de dado que chega antes da decisão, e não depois dela. E quase todo o atraso entre o gasto e o número é trabalho mecânico: cobrar documento, classificar, consolidar. Trabalho mecânico é exatamente o que dá para tirar da mesa.
Na Conta Simples, a despesa já sai classificada no momento da compra e visível por unidade no mesmo dia. O fechamento deixa de ser reconstrução e vira conferência.